ファクタリングの優良会社の選び方|契約前に確認したい5項目と費用
ファクタリングの優良会社を探すなら、自分の請求書が対象か・手元にいくら残るか・必要な日までに入金されるかの3点を先に比べましょう。会社の知名度や手数料の下限だけでは、使いやすさは決まりません。
契約前には、見積書の手取り額、追加費用、売掛先が支払わなかった場合の負担を確認しましょう。担当者に相談したい場合はメンターキャピタル、オンラインで進めたい場合はQuQuMo、料率の目安も比べたい場合はアクセルファクターも比較候補です。
まず比較したいファクタリング会社3社
法人宛ての売掛金を持つ事業者は、相談のしやすさと手続きの方法から候補を絞れます。申込は審査への依頼であり、条件を確認してから契約を判断します。
事情を相談して進めたい人に
メンターキャピタル
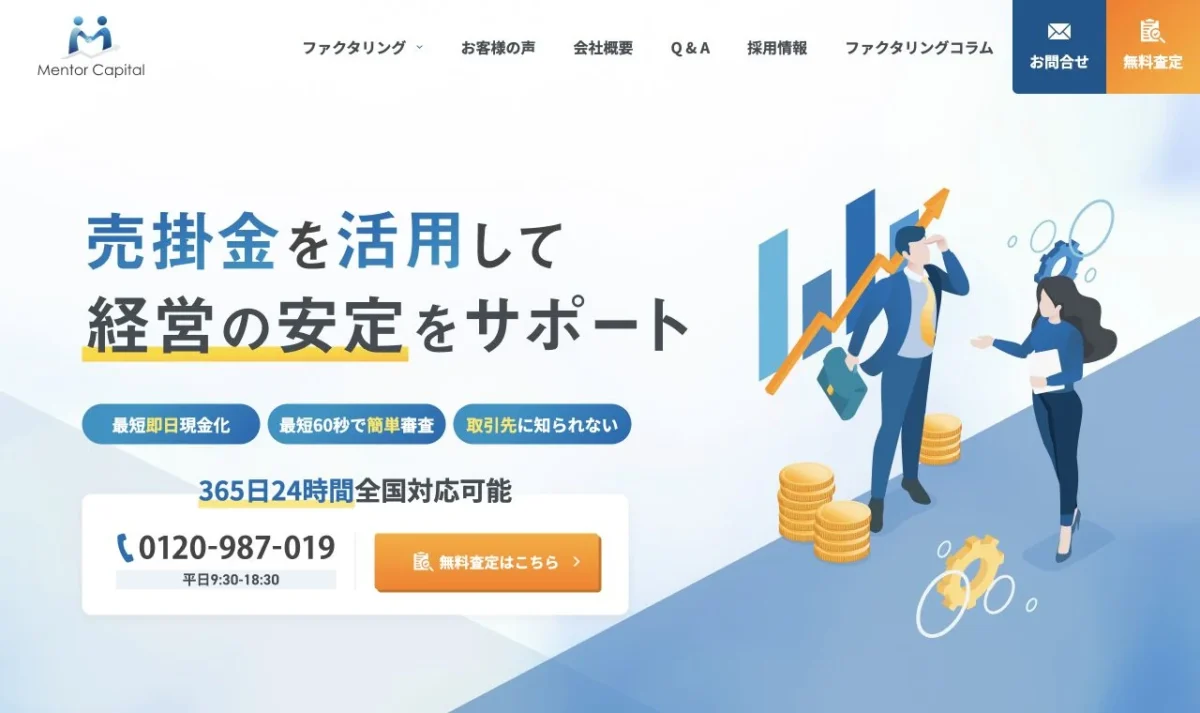
- 法人・個人事業主の相談に対応
- 赤字・税金滞納があっても相談可能
- 初回は最短翌日で契約完了の案内
売掛先が法人の、支払遅延のない請求書が対象です。手数料と入金日は担当者に確認できます。
オンラインで進めたい人に
QuQuMo(ククモ)
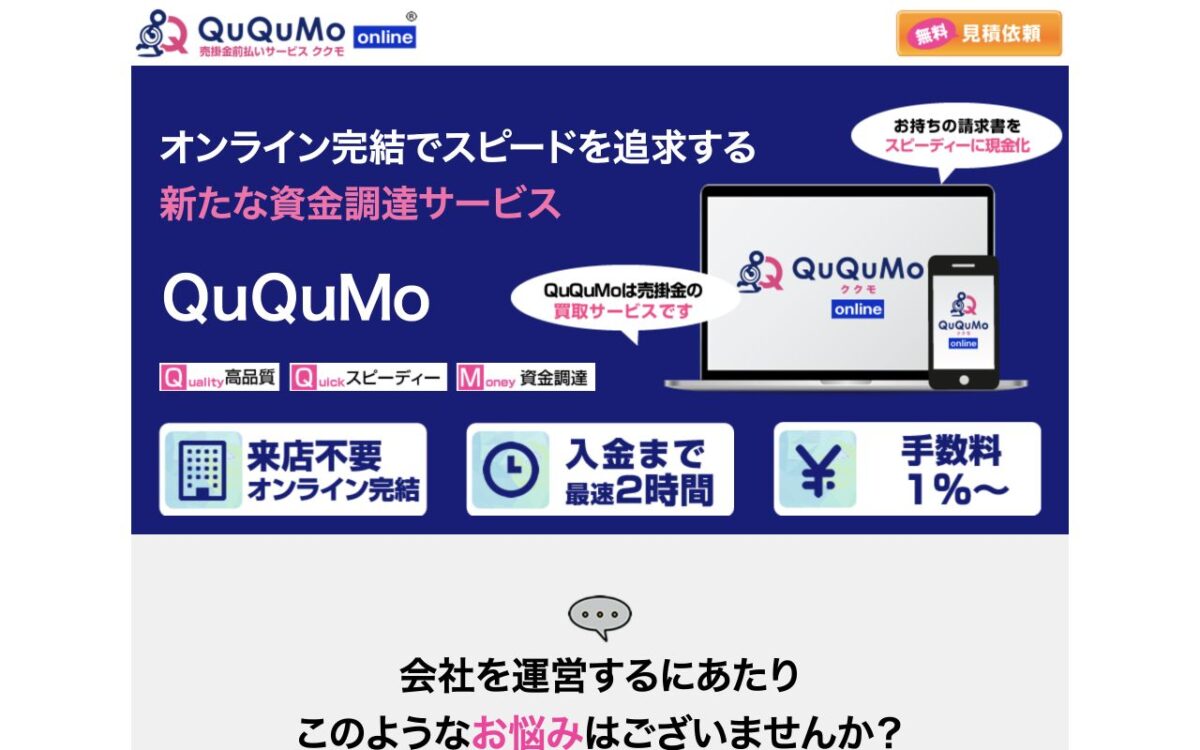
- 法人・個人事業主に対応
- 来店・面談なしでオンライン完結
- 手数料1%〜、入金は最短2時間
請求書と入出金明細に加え、本人確認・事業確認の資料を準備します。最短時間は書類がそろうことが前提です。
料率の目安も比べたい人に
アクセルファクター
- 2社間・3社間を選べる
- 利用額・契約方式ごとの手数料の目安を公開
- 書類は請求書・通帳・身分証明書の3点
公式サイトでは、二社間で1.0%〜12.0%、三社間で0.5%〜10.5%(利用額により異なる)の目安を案内しています。審査状況で上下限が変わるため、見積もりで確認しましょう。
安全なファクタリング会社を選ぶための5つの確認ポイント
「大手」「独立系」「一般社団法人」といった分類だけで、個別の契約が安全かどうかは判断できません。申込先を決めるときは、次の情報を公式サイトと見積書・契約書で照合します。
- 契約相手の会社名と連絡先が一致する
会社概要の商号・所在地・電話番号を確認し、見積書や契約書の相手方と照合します。有名企業を名乗る勧誘でも、メールやSNSのリンクから直ちに申し込まず、公式窓口で確かめましょう。法人の場合は、国税庁の法人番号公表サイトで商号・所在地を照合する方法もあります。
- 手数料以外を含めた入金額が書面で分かる
買取対象額、手数料、振込費用、登記費用などの内訳を確認します。「低手数料」と説明されても、実際に口座へ入る金額が少なければ必要資金を確保できません。
- 売掛先が支払わない場合の負担が明確
売掛先の倒産・不払いのリスクを誰が負うのか、買戻し義務はないかを確認します。「ノンリコース」という名称だけで判断せず、契約の実質を見ることが必要です。
- 通知・登記・入金後の送金方法を説明してもらえる
2社間でも、契約違反時などに売掛先へ通知される条件は確認が必要です。売掛先から代金を受け取った後、いつ・どの口座へ送金するかも把握しておきます。
- 契約書の控えを受け取ってから判断できる
不明な条項への質問に答えず、その場での署名だけを急がせる相手との契約は立ち止まって検討します。電子契約も締結済みデータを保存してください。
金融庁は、契約名がファクタリングでも、売掛先の不払いリスクが実質的に利用者に残るなど、経済的な性質が貸付けと同様の場合には貸金業に該当するおそれがあると注意喚起しています。金融庁「ファクタリングの利用に関する注意喚起」も確認してください。
手数料が低い会社より、手元に残る金額で比べる
同じ請求書でも、手数料以外の費用があると比較の結果が変わります。見積もりを取るときは同じ債権・同じ希望入金日を伝え、最後に振り込まれる額をそろえて比較しましょう。
同じ100万円の請求書でも、受け取る額は変わる
A社
- 買取手数料
- 5万円
- その他費用
- 3万円
手取り 92万円
B社
- 買取手数料
- 6万円
- その他費用
- 0円
手取り 94万円
たとえば100万円を売却して94万円を受け取る場合、後日、取引先から受け取る100万円は売却済み債権の回収代金となり、自由に使える資金ではありません。手数料を払った後の翌月の仕入れ・給与・納税まで含め、資金繰りが続くかを計算してください。
目的別にどのファクタリング会社を選ぶ?
- 担当者に事情を伝えて相談したい
- メンターキャピタルを候補に。赤字や税金滞納があっても相談できますが、法人宛ての売掛金が対象で、審査結果は個別に決まります。
- 来店・面談なしで早く手続きしたい
- QuQuMoを候補に。請求書・入出金明細・本人確認などをそろえ、提示された手数料と入金日を確認します。
- 公開された料率の上限も知りたい
- 方式・金額別の料率表があるアクセルファクターなどを比較。実際の料率や追加費用は見積もりで確認します。
- 今日中の入金が必須
- 最短時間だけで決めず、書類提出の締切と契約可能な時刻を先に確認してください。審査済み案件の休日振込と、休日に初回審査を受けられることは別です。
見積もりから契約までに準備すること
- 必要な金額と着金の期限を決める
「額面いくらの債権を売るか」より先に、支払いに使える現金がいくら必要かを決めます。
- 請求書・入出金明細・本人確認書類をそろえる
金額・支払期日・取引実態を確認できる資料を用意します。決算書や確定申告書、取引メールなどの追加条件は会社ごとに異なります。
- 同じ条件で候補の見積もりを比較する
実際の入金額、着金予定日、通知・登記、キャンセル条件を書面で確認します。複数社への見積依頼と、同じ債権を複数社へ売却することは別です。二重譲渡は行わないでください。
- 条件に納得した会社と契約し、控えを保存する
見積もりへの申込だけで契約が成立するとは限りませんが、別途締結する申込書や規約に費用・キャンセル条項がないかを確認してから手続きを進めます。
ファクタリングの優良会社選びでよくある質問
銀行系・大手なら必ず安全で安いですか?
運営会社を確認する手掛かりにはなりますが、実際の費用や契約条件は個別に確認する必要があります。銀行系か独立系かだけで選ばず、見積書の入金額と契約書のリスク負担を比較してください。
手数料1%〜と10%固定なら、1%〜の会社の方がお得ですか?
下限と固定料率をそのまま比べることはできません。「1%〜」の実際の適用料率が何%になるか、追加費用があるかによって結果が変わります。同じ請求書で見積もりを取り、振り込まれる金額で比較します。
赤字や税金滞納があっても審査に通りますか?
相談を受け付ける会社はありますが、通過が保証されるわけではありません。売掛先、取引の実態、税金の分納状況などで判断されます。メンターキャピタルへ相談する場合も、法人宛ての売掛金と必要資料を用意してください。
個人事業主に対応する会社なら、個人宛ての請求書も売れますか?
利用者が個人事業主であることと、売掛先が個人であることは別条件です。たとえばメンターキャピタルやラボルは、売掛先が個人経営の請求書を対象外としています。個人宛て債権は、対応を明示する会社で条件を確認してください。
2社間なら取引先には絶対に知られませんか?
契約時に売掛先の承諾を求めない方式でも、契約違反や回収代金の送金遅延などで通知する条項が設けられている場合があります。通知の条件と債権譲渡登記の扱いを契約前に確認してください。
見積もりが高かったら断れますか?
契約前であれば見送る選択肢はあります。ただし、申込時点で何らかの有料契約を結ぶ仕組みではないか、キャンセル料がいつ発生するかは各社の申込書・規約で確認してください。説明に納得できないまま署名しないことが大切です。
入金待ちの売掛金がなくても利用できますか?
通常の請求書買取は、実際の事業取引で発生した売掛金が前提です。注文書買取は別の商品であり、売上の予定がない状態でも使える意味ではありません。個人の給与を対象とする勧誘とは区別してください。
複数社の条件から候補を選びたい方は、ファクタリング会社の比較記事もあわせてご覧ください。法人向けの詳しい比較は法人向けファクタリング比較にまとめています。
比較候補の申込先と口コミ
掲載サービスの申込先と口コミを確認できます。詳しい条件は、会社の比較記事と各社の公式案内でご確認ください。
メンターキャピタル|担当者と相談して進めたい
QuQuMo(ククモ)|来店・面談なしで手続きしたい

アクセルファクター|契約方式ごとの費用も比べたい
日本中小企業金融サポート機構|少ない基本書類で相談したい
ペイトナーファクタリング|1万円からの小口を利用したい
labol(ラボル)|取引メールなどを審査資料にしたい
ベストファクター|2社間・3社間を相談したい
FREENANCE(フリーナンス)即日払い|請求書の入金口座もまとめて管理したい
トップ・マネジメント|売掛先の承諾を得る方式も選べる
JTC|対面で契約内容を説明してほしい
自分の請求書で条件を確認する
担当者に事情を伝えて進めたいならメンターキャピタル、オンラインで手続きを進めたいならQuQuMo、料率の目安も比べたいならアクセルファクターを候補に、まず必要書類と見積条件を確認しましょう。いずれも最終的な審査と契約条件の確認が必要です。
関連情報:決算書不要のファクタリング会社と必要書類/会社一覧・口コミ
他の比較情報も読みたい方は、ファクタリング口コミ評判堂も参考にできます。最終的なサービス条件は各社の公式情報と見積書・契約書を確認してください。
監修範囲について
本記事の監修は2026年4月15日時点の内容を対象としています。その後にFundBridge編集部が行った会社情報、比較表、料金、構成等の更新は、監修者による再確認を受けたものではありません。松原由佳子ファイナンシャルプランナーによる監修実績も確認できます。
この記事の監修者
FPサテライト所属ファイナンシャルプランナー
監修者 松原 由佳子(まつばら ゆかこ)
首都大学東京(現:東京都立大学)法学部卒業。
バイヤー、貿易事務、コンサルと幅広い業界を経験。
前職ではカスタマーサクセスとして、お客さまのお困りごと解決に従事していた。
子育てで退職後も「人のお困りごとをサポートしたい」気持ちからFP2級を取得。
同時にWebライターとして独立し、FPとしての知識を世の中に役立てる記事を執筆しながら”お悩みにとことん向き合うFP”を信条に活躍中。
<所有資格>
日本FP協会 AFP認定者
2級ファイナンシャル・プランニング技能士
Googleアナリティクス認定資格
貿易実務検定C級
※監修者は記載されている数値や制度等のファクトについて確認を行っておりますが、特定の商品やサービスの推奨を目的としたものではございません。
※各コンテンツページは、FundBridge編集部が運営・記事制作を行っています。コンテンツページの詳細は、コンテンツ制作ポリシーをご覧ください。


