ファクタリングは何社まで利用できる?複数社利用のメリット・注意点と最適な社数を徹底解説【2026年最新】
「ファクタリングは何社まで使える? 2社に相談したら問題になる?」
不安になりやすいのは、融資の借入件数と、売掛債権を譲渡する件数が同じ仕組みではないからです。法令に利用社数を一律に「○社まで」と定める規定は見当たりませんが、契約した債権の重複は別の問題になります。
先に結論を言うと、異なる売掛債権を複数の会社に売却することは、契約条件を満たす限り選択肢になります。一方、同じ売掛債権を複数社へ譲渡する二重譲渡は、契約違反や損害賠償の問題に加え、具体的な事情によって刑事責任が問題になる可能性があります。
社数を増やす前に確認したい「見積もりと契約の違い」「債権の管理方法」「手取り額の比べ方」を、公式情報を参照しながら整理します。
複数社利用で判断できること
- ファクタリングは何社まで利用できるのか(結論と法的根拠)
- 複数社利用のメリット・デメリットと目的別の最適な社数
- 絶対に避けるべき「二重譲渡」のリスクと発覚の仕組み
- 安心してお得に利用するための相見積もりのコツとおすすめ会社
比較候補の条件を具体的に知りたい場合は、下記の会社別情報も確認できます。掲載条件は変更されることがあるため、契約前に各社の公式案内と見積もりを照合してください。
| 大口・法人向けファクタリング | ビートレーディングの評判 アクセルファクターの評判 日本中小企業金融サポート機構の評判 |
| 少額・個人事業主向けファクタリング | ペイトナーの評判 ラボルの評判 QuQuMoの評判 |
| 乗り換え・相見積もりに強いファクタリング | FREENANCEの評判 3Sの評判 トップ・マネジメントの評判 |
オンラインで早く資金化したい方へ
QuQuMoなら請求書を最短2時間でスピード資金化
申込から契約までオンライン完結。見積もり時の主な必要書類は請求書と通帳で、法人・個人事業主のどちらにも対応しています。


ファクタリングは何社まで利用できる?法的な上限と契約の分かれ目
ファクタリングの利用社数について、法令が一律の上限を定めているわけではありません。ただし、実際の可否は各社の契約条件、対象債権の重複、債務者への通知や登記の有無などで決まります。
「上限がない」ことと「何社でも同時に契約してよい」ことは同じではありません。見積もり段階と契約後で注意点が変わるため、次の図解で全体像を確認してから、具体的な判断に進みます。
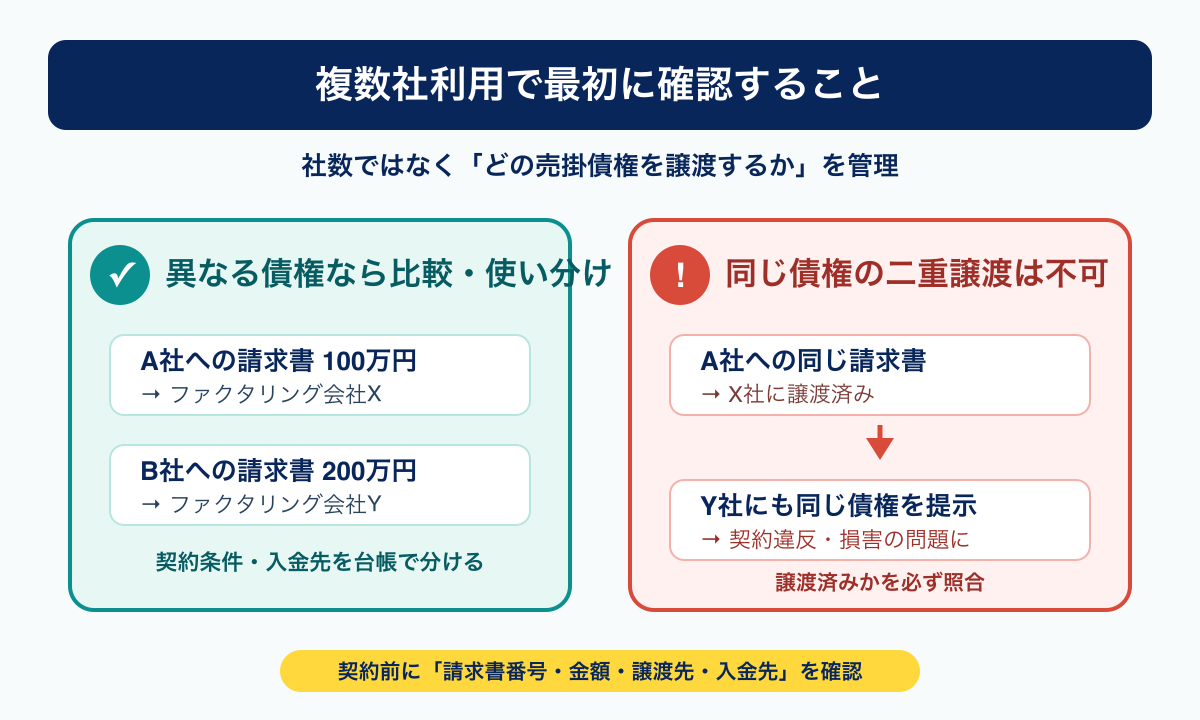
社数の一律上限はないが、契約条件が判断基準
ファクタリングは、一般に事業者が保有する売掛債権を期日前に買い取る契約です。金融庁も、通常のファクタリングを債権の売買(債権譲渡)と説明しています。ただし、契約の実態が貸付けに当たるかは形式だけでなく経済的な実態で判断されるため、契約書の確認が必要です。
銀行融資やカードローンでは、CIC(指定信用情報機関)やJICC(日本信用情報機構)など、信用情報機関を通じて借入情報が扱われます。一方、ファクタリングの契約情報が同じように共有されるかは、契約や事業者の運用を確認しなければなりません。
民法第466条は「債権は、譲り渡すことができる」と定めています(e-Gov法令検索・民法)。また、金融庁の注意喚起は、ファクタリングを装った高金利の貸付けに注意するよう案内しています。信用情報への登録有無だけで安全性や利用社数を判断しないことが大切です。
したがって、他社の利用状況が自動的に共有されないと断定するのではなく、申込時の確認事項、債権譲渡登記、売掛先への通知、契約書の申告義務を個別に確認してください。
異なる売掛債権をそれぞれ別の会社に譲渡する形なら、複数社を使い分ける余地があります。ただし、各社の契約にある利用制限や申告義務、台帳での重複管理まで確認してから契約してください。
「見積もり」と「契約」で考え方が異なる
複数社利用で先に確認したいのが「見積もり」と「契約」の違いです。見積もりを比べる段階と、債権を譲渡した後では注意点が変わります。
契約が成立する前の見積もりは複数社へ依頼できます。相見積もりは提示手数料や入金額、契約条件を比べる材料になりますが、申込書や電子同意の段階で何を合意したかは会社ごとに確認が必要です。
一方、「契約」では対象となる売掛債権の重複に注意が必要です。例えば、A社への同じ売掛金100万円をすでにファクタリング会社Xへ譲渡した後、会社Yへも譲渡すれば二重譲渡になります。契約日だけで決まらない優先関係や刑事責任が問題になる条件は、ファクタリングの二重譲渡で整理しています。
ただし、A社への売掛金100万円をファクタリング会社Xに、B社への売掛金200万円をファクタリング会社Yに、というように対象債権が異なる形で譲渡する余地はあります。契約条件と債権の特定方法を確認してください。
社数の目安は「目的と管理できる範囲」で決める
法令上の社数上限がないとしても、社数を増やすほど請求書・入金先・送金期限の管理は複雑になります。最適な社数は固定せず、資金需要と自社で管理できる範囲から決めるのが現実的です。
目的別に最適な利用社数の目安を整理すると、以下のようになります。
相見積もり目的の場合 → まずは3社程度から
同じ請求書の条件で3社程度に見積もりを依頼すると、手数料・入金日・契約条件を比較しやすくなります。これは法律上の上限ではなく、比較の手間と情報量を見ながら増減するための編集部の目安です。
常時利用の場合 → 台帳で管理できる社数に絞る
異なる売掛先の債権を掛け持ちする場合は、請求書番号・譲渡先・入金先・送金期限を一つの台帳で追えることが条件です。社数の目安を先に決めるのではなく、管理項目が抜けない範囲で利用してください。
乗り換え検討の場合 → 2~3社で比較
現在利用中のファクタリング会社の手数料や対応に不満がある場合は、2~3社に見積もりを取って比較検討しましょう。現在の条件と新しい候補の条件を並べて比較することで、本当に乗り換えるべきかどうかの判断がしやすくなります。
ファクタリングを複数社で利用する4つのメリット
複数社利用には、条件を比較しやすくなる一方、管理コストが増える面もあります。ここでは、手数料・審査・対応品質・安全性の4点からメリットを整理します。
手数料の相場を把握でき、最安値を選べる
複数社に同じ条件で見積もりを依頼すると、料率だけでなく、事務手数料・登記費用を含めた手取り額を比べられるのがメリットです。料率は契約形態、売掛先、金額、支払期日などで変わるため、一般的な相場だけで自社の条件を断定しないようにしましょう。
たとえば、ビートレーディングなど各社の公式案内には、対応形態や手数料の目安が掲載されています。ただし、最終的な料率と入金額は個別審査で変わるため、同じ請求書で見積もりをそろえて比較してください。
ここで、相見積もりの効果を具体的な数字でイメージしてみましょう。売掛金500万円をファクタリングする場合、手数料率が2%異なるだけで手元に残る金額は10万円も変わってきます。
【手数料シミュレーション:売掛金500万円の場合】
| パターン | 手数料率 | 手数料額 | 手元に残る金額 |
|---|---|---|---|
| A社のみで契約 | 10% | 50万円 | 450万円 |
| B社(相見積もり後) | 8% | 40万円 | 460万円 |
| C社(相見積もり後) | 6% | 30万円 | 470万円 |
この例では、料率が2ポイント違うと手取りが10万円変わります。実際の差額は会社・契約条件で変わるため、10万~20万円の改善を保証するものではありません。同じ条件の見積もりで、手数料と入金日を確認しましょう。
審査落ちのリスクを分散できる
ファクタリングは銀行融資と比べて審査に通りやすいといわれていますが、それでも審査に落ちてしまうケースは存在します。特に、売掛先の信用力が低い場合や、売掛金の支払期日が遠い場合などは、審査で不利になることがあります。
ファクタリング会社ごとに審査基準は異なります。A社で審査に落ちたとしても、B社では問題なく通るというケースは少なくありません。
複数社に同時に申し込んでおけば、1社で審査に落ちても別の会社で資金調達ができるため、「審査に落ちてしまい、必要な時期に資金が手に入らなかった」というリスクを軽減できます。特に急ぎで資金が必要な場合には、この「保険」としての複数社申し込みが非常に心強いでしょう。
入金スピードやサービス内容を比較できる
ファクタリング会社ごとに、入金スピードやサービス内容は異なります。例えば、QuQuMo(ククモ)の公式案内では、申込みから入金まで最短2時間・オンライン完結を掲げています。最短時間は書類や審査状況で変わるため、急ぐ場合は受付時間と必要書類も確認してください。
複数社を利用・比較することで、以下のような点を実際のサービスを通じて確認できます。
入金までのスピード感、担当者の対応品質、オンライン対応の有無、必要書類の数や手間、契約手続きのわかりやすさなど、実際に利用してみないとわからないポイントは意外と多いものです。1社だけの利用では「これが普通なのかな」と思ってしまいがちですが、複数社を経験することで本当に自分に合ったサービスを見つけることができます。
悪徳業者を見極める判断材料が増える
金融庁は、ファクタリングを装った高金利の貸付けや、債権の買戻しを求める取引に注意するよう案内しています。公式の注意喚起で確認できる契約条件と照らし合わせ、少しでも不自然なら契約を急がないでください。
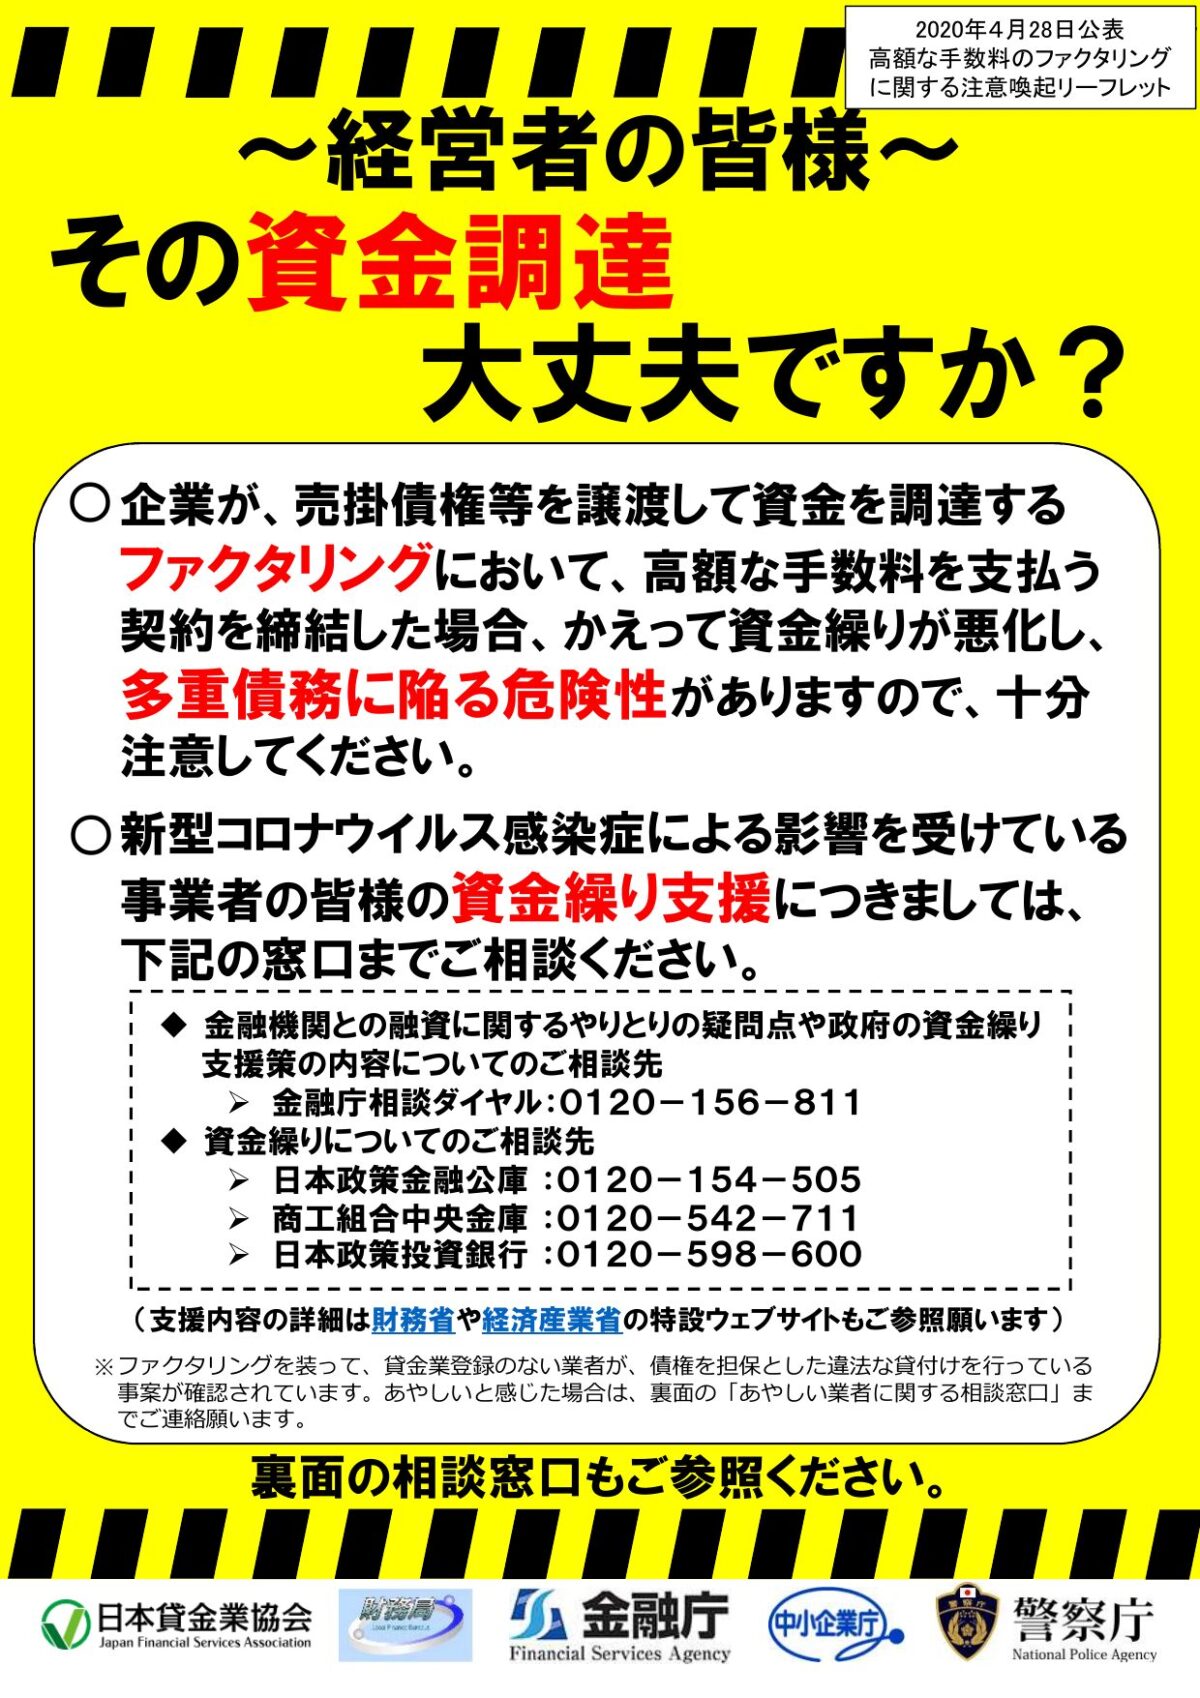
複数社に見積もりを取ることは、悪徳業者を見極めるための有効な手段にもなります。例えば、1社だけに見積もりを取った場合、提示された手数料が20%だったとしても「ファクタリングの手数料はこんなものかな」と思ってしまうかもしれません。しかし、3社に見積もりを取って他の2社が5%~10%であれば、「20%は明らかに高すぎる」と判断できますよね。
また、契約前に高額な手数料や事務手数料を別途請求してくる業者、契約書の内容が不透明な業者なども、複数社と比較することで「おかしい」と気づきやすくなります。ご自身の大切な事業資金を守るためにも、複数社の比較は非常に重要な防衛手段です。
ファクタリングを複数社で利用するデメリット・リスク
ファクタリングの複数社利用にはメリットが多い一方で、デメリットやリスクも存在します。「複数社を利用すればするほど良い」というわけではありませんので、ここではデメリットについても正直にお伝えしていきます。事前にリスクを理解しておくことで、より賢い判断ができるようになるでしょう。
手続きが煩雑になり、管理コストが増える
複数のファクタリング会社と取引するということは、それだけ手続きの量も増えるということです。各社ごとに申込書類の準備、審査対応、契約手続き、そして入金後の売掛金回収とファクタリング会社への送金といった一連のプロセスが発生します。
特に2社間ファクタリングの場合は、売掛先から入金された売掛金をファクタリング会社に送金する義務が利用者側にあります。複数社と契約していると、「どの売掛金をどのファクタリング会社に送金するのか」という管理が複雑になり、送金漏れや送金先の間違いといったトラブルにつながるリスクがあります。
経理担当者がいない小規模事業者や個人事業主の方にとっては、この管理負担は決して小さくありません。利用する社数は、ご自身の事務処理能力とのバランスを考えて決めていただくことが大切です。
手数料の総額が割高になるケースがある
複数社を利用する場合、手数料の「率」だけでなく「総額」にも注意が必要です。e-Gov法令検索で確認できる民法第466条では債権譲渡の自由が認められていますが、実際のコスト面では不利になるケースもあります。
例えば、1社に500万円の売掛債権をまとめて売却すれば手数料率が5%で済むところ、250万円ずつ2社に分けて売却すると、少額のため手数料率がそれぞれ8%に上がってしまうというケースが考えられます。
【手数料の総額比較】
| パターン | 売掛金額 | 手数料率 | 手数料額 | 手元に残る金額 |
|---|---|---|---|---|
| 1社にまとめて売却 | 500万円 | 5% | 25万円 | 475万円 |
| 2社に分散して売却 | 250万円×2社 | 各8% | 40万円(20万円×2) | 460万円 |
このように、分散した結果かえって手数料の総額が高くなってしまうこともあります。複数社の利用を検討する際は、まとめて1社に依頼する場合と分散する場合のコストを比較してから判断するようにしましょう。
初回利用は審査に時間がかかるため即日対応が難しい
ファクタリング会社の多くは「最短即日入金」を謳っていますが、これは主に2回目以降のリピート利用の場合です。初回利用時には本人確認や事業実態の確認、売掛先の信用調査などが必要となるため、即日での入金が難しいケースも少なくありません。
東京商工リサーチの企業データベースなどを活用して売掛先の信用調査を行うファクタリング会社も多く、この調査に一定の時間がかかります。
複数社に同時に申し込む場合、各社でそれぞれ初回の審査プロセスが発生するため、「すべての会社から即日入金を受ける」というのは現実的ではありません。急ぎで資金が必要な場合は、まず1社に集中して手続きを進め、その後余裕ができてから他社との比較を行うという進め方も選択肢の1つです。
同一債権の二重譲渡は避ける|複数社利用との違い
複数社利用で最優先に確認するのは、社数ではなく「同じ売掛債権を重ねて譲渡していないか」です。
異なる債権を複数社に譲渡することと、同じ債権を二重に譲渡することは別です。後者は契約上の重大な問題となり、具体的な経緯によって損害賠償や刑事責任が問題になる可能性があります。
「複数利用」と「二重譲渡」の違いをわかりやすく解説
まず、「複数利用」と「二重譲渡」の違いを明確に整理しましょう。この2つはまったく異なる行為ですので、混同しないようにすることが非常に大切です。
法務省の債権譲渡登記制度は、法人がする金銭債権の譲渡について、債務者以外の第三者への対抗要件を備えるための制度です。登記は債権の存在や譲渡の有効性を公的に証明する制度ではないため、契約書と債権台帳を合わせて確認します。
✅合法:複数利用(異なる売掛債権をそれぞれ別の会社に売却)
A社への売掛金100万円 → ファクタリング会社Xに売却
B社への売掛金200万円 → ファクタリング会社Yに売却
C社への売掛金150万円 → ファクタリング会社Zに売却
対象債権が重複しておらず、各社の契約条件を満たしていれば、複数社の利用を検討できます。実際に譲渡できるかは契約書と事業者の審査で確認してください。
❌違法:二重譲渡(同一の売掛債権を複数の会社に売却)
A社への売掛金100万円 → ファクタリング会社Xに売却
A社への売掛金100万円 → ファクタリング会社Yにも売却(同じ債権を二重に売却)
⚠️避けるべき行為:二重譲渡。1つの売掛債権を2社以上に売却すると、契約違反や損害賠償の問題になり得ます。資金繰りが厳しい場合でも、別の債権や他の資金調達手段を検討してください。
二重譲渡が発覚するタイミングと仕組み
「二重譲渡をしても分からない」と考えるのは危険です。登記・売掛先への通知・支払期日の回収などを通じて、発覚する可能性があります。
1つ目は、債権譲渡登記の確認です。
登記を利用する契約では、法務省が説明する登記事項証明書などを通じて第三者対抗要件の状況を確認できます。登記の有無や閲覧方法は契約時に事業者へ確認してください。
2つ目は、売掛先への請求時です。
3社間ファクタリングの場合、ファクタリング会社が売掛先に直接請求を行います。2つのファクタリング会社がそれぞれ同じ売掛先に請求した場合、売掛先から「別の会社からも同じ請求が来ている」と連絡が入り、二重譲渡が発覚します。
3つ目は、売掛金の支払期日到来時です。
2社間ファクタリングの場合、売掛先から入金された売掛金を利用者がファクタリング会社に送金します。しかし、1つの売掛金に対して2社分の送金は当然できません。どちらか一方への送金ができなくなった時点で、二重譲渡が発覚することになります。
二重譲渡で問題になる法的責任
二重譲渡が発覚した場合、契約解除、返還請求、損害賠償などの民事上の責任が問題になる可能性があります。さらに、相手を欺く意図や回収金の扱いなど具体的な事実関係によって、刑法上の責任が問われることもあります。犯罪の成否や処分は個別判断になるため、疑いがある場合は早めに弁護士へ相談してください。
詐欺罪などが問題になる可能性
すでに譲渡済みであることを隠して契約し、相手を誤信させて資金を受け取った場合などは、具体的な事実関係に応じて刑事責任が問題になる可能性があります。
回収金の不送金も放置しない
2社間契約で売掛先から入金された金額を送金できない場合は、契約書に従って直ちに事業者へ連絡してください。使途や経緯によっては刑事責任が問題になることもあります。
刑事責任の有無とは別に、ファクタリング会社から返還や損害賠償を求められる可能性があります。二重譲渡を疑われた時点で、関係書類を整理し、相手方と専門家へ速やかに相談してください。
複数の売掛債権を持っている場合でも、請求書番号・金額・売掛先・譲渡先を一つの台帳で管理し、適法な範囲で資金繰りの選択肢を検討してください。
相見積もりで失敗しない!ファクタリング複数社比較のコツ
ファクタリングの複数社利用を成功させるためには、相見積もりの取り方が非常に重要です。相見積もりは、手数料を抑えて安心できるファクタリング会社を見つけるための最も効果的な方法ですが、やり方を間違えると逆に手間が増えたり、不利な条件で契約してしまったりすることもあります。ここでは、失敗しない相見積もりのコツを具体的にお伝えしていきます。
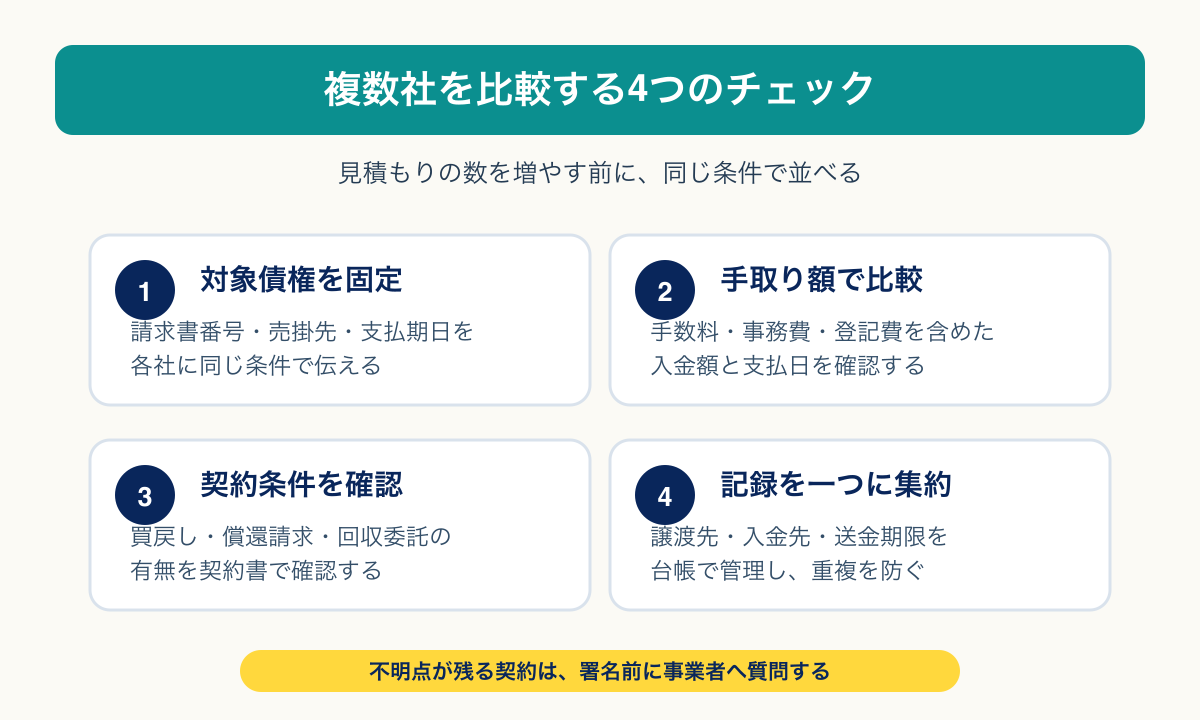
同じ条件で3社程度に見積もりを依頼する
相見積もりで最も重要なのは、「同じ条件で比較する」ということです。帝国データバンクなどの企業情報を活用しているファクタリング会社も多いため、売掛先の情報によって手数料率は大きく変わります。
見積もりを依頼する際には、以下の情報を各社に統一して伝えるようにしましょう。
売掛金の金額、売掛先の企業名と業種、売掛金の支払期日、希望する入金日、利用するファクタリングの形態(2社間または3社間)。これらの条件を統一することで、各社から提示された手数料率を正確に比較することができます。
見積もりはまず3社程度から始め、条件がそろわなければ追加します。社数を増やすほど比較の手間も増えるため、必要な情報がそろった時点で申込み先を絞り、同じ債権を複数社と契約しないように管理してください。
見積もり時に確認すべき5つのチェックポイント
見積もりを取る際には、手数料率だけでなく以下の5つのポイントを必ず確認してください。消費者庁も消費者保護の観点から、金融サービスの契約前には条件を十分に確認することを推奨しています。
チェックポイント1:手数料率の内訳と上限
「手数料1%~」といった表記はあくまで最低ラインです。実際に適用される手数料率がいくらなのか、また上限はいくらなのかを必ず確認しましょう。手数料のほかに事務手数料や登記費用などが別途かかる場合もありますので、「手取り金額」で比較することが大切です。
チェックポイント2:入金スピードの実績
「最短即日」と謳っていても、実際には2~3日かかるケースもあります。申込みから入金までの「実際の」所要日数を確認しておきましょう。
チェックポイント3:償還請求権の有無
償還請求権とは、売掛先が倒産などで支払いができなくなった場合に、利用者が買い戻しを求められる権利のことです。償還請求権あり(ウィズリコース)の契約は、実質的には「貸付」にあたる可能性があり、ファクタリング本来のメリットが損なわれてしまいます。「償還請求権なし(ノンリコース)」の契約を選ぶようにしましょう。
チェックポイント4:債権譲渡登記の要否
登記を求められる場合は、登録免許税や司法書士報酬などが追加で発生します。第三者対抗要件や通知の扱いも契約によって変わるため、費用と通知先を確認してください。詳しくは後述の「債権譲渡登記」のセクションで整理します。
チェックポイント5:契約書の透明性
契約書の内容がわかりやすいか、不明な条項がないか、質問に対して丁寧に回答してくれるかといった点も重要な判断材料です。契約内容の説明を渋る業者や、契約を急がせる業者には注意が必要です。
一括見積もりサイトの注意点(営業電話リスク)
最近では、複数のファクタリング会社に一括で見積もり依頼ができるサイトも登場しています。一見便利に見えますが、利用する際にはいくつかの注意点があります。
経済産業省が推進するフィンテック分野のサービスには便利なものが多い一方で、一括見積もりサイトを利用すると複数の業者に個人情報・事業情報が一斉に共有されることになります。その結果、大量の営業電話やメールが届くケースが報告されています。
特に資金繰りに困っている状況では、営業担当者の熱心な勧誘に押されて十分な比較をせずに契約してしまうリスクもあります。一括見積もりサイトを利用する場合は、「すぐに契約する意思がないこと」を各社に明確に伝え、あくまでも比較検討のための見積もりであることをはっきりさせておくことが大切です。
可能であれば、ご自身で3~5社を選んで個別に見積もりを依頼する方が、情報管理の面でも安心感がありますし、各社とのやり取りを通じて担当者の対応品質も確認しやすくなります。
「乗り換え」と「掛け持ち」はどちらが正解?目的別の判断基準
ファクタリングの複数社利用を検討する際に、意外と迷われる方が多いのが「今の会社から乗り換えるべきか、それとも掛け持ちするべきか」という問題です。この2つは似ているようで目的が異なりますので、ご自身の状況に合った選択ができるよう、それぞれの判断基準を整理していきます。
現在の条件に不満がある → 乗り換えがおすすめ
現在利用中のファクタリング会社に対して「手数料が高い気がする」「入金が遅い」「担当者の対応が良くない」といった不満を感じている場合は、他社への乗り換えを検討するのがおすすめです。
OLTAのようなクラウドファクタリングサービスでは、AIを活用した審査によってスピーディーかつ手数料を抑えたサービスを提供しており、従来型のファクタリング会社から乗り換えることで条件が大幅に改善されるケースも珍しくありません。
乗り換えを検討すべきサインとしては、以下のようなものがあります。手数料率が10%を超えている場合(2社間ファクタリングの場合)、入金まで3日以上かかっている場合、契約書の内容に不明点があるのに十分な説明がない場合、他社と比較して明らかに条件が悪い場合。これらのサインに心当たりがあれば、まずは2~3社に見積もりを取って現在の条件と比較してみてください。
複数の売掛先がある → 掛け持ちで使い分け
一方、現在のファクタリング会社にある程度満足しているけれど、複数の売掛先に対する売掛債権を持っている場合は、掛け持ちで使い分ける戦略が効果的です。
例えば、ペイトナーファクタリングは少額の売掛債権に特化しており、フリーランスや個人事業主の方に人気のサービスです。大口の売掛債権は手数料率の低い大手ファクタリング会社に、少額の売掛債権はペイトナーのような少額特化型のサービスに、というように使い分けることで、それぞれの強みを最大限に活かすことができます。
売掛先の規模や業種によっても、ファクタリング会社の得意・不得意が分かれます。建設業界に強い会社、医療・介護業界に特化した会社など、業種に応じた専門性を持つファクタリング会社を選ぶことで、審査の通過率や手数料率の面で有利になるケースもあります。
ファクタリング依存から脱却するロードマップ
経営上の視点として、ファクタリングはあくまでも「一時的な」資金調達方法として位置づけることが大切です。
日本政策金融公庫などの公的金融機関には、事業者向けの融資制度があります。ファクタリングの手数料と融資の金利は計算方法が異なるため、単純な年率比較だけでなく、必要資金・入金時期・返済期間を含めて総額で検討してください。
ファクタリング依存から脱却するためのロードマップとしては、以下のような段階を意識してみてください。
短期(1~3ヶ月): ファクタリングの複数社比較で手数料を最適化し、当面の資金繰りを安定させる。
中期(3~6ヶ月): 請求書の発行サイクルの見直しや、取引先への支払条件の交渉など、キャッシュフロー自体の改善に取り組む。
長期(6ヶ月~1年): 銀行融資や公的融資の審査に備えて財務諸表を整え、ファクタリングに頼らない資金調達体制を構築する。
もちろん、業種や事業規模によってはファクタリングを継続的に活用することが合理的なケースもあります。大切なのは、「他に選択肢がないからファクタリングを使う」という状態を避け、「戦略的に選択してファクタリングを使う」という主体的なスタンスを持つことです。
複数利用に対応!おすすめファクタリング会社比較表
ここまでファクタリングの複数社利用について詳しく解説してきましたが、「実際にどの会社に見積もりを取ればいいの?」と気になっている方も多いのではないでしょうか。ここでは、複数利用や相見積もりに対応しているおすすめのファクタリング会社を、目的別にご紹介していきます。
まずは、主要なファクタリング会社の基本情報を比較表で確認しましょう。
| 会社名 | 取引形態 | 入金スピード | 手数料 | 買取可能額 | 特徴 |
|---|---|---|---|---|---|
| ビートレーディング | 2社間/3社間 | 最短2時間 | 2者間4%〜/3者間2%〜 | 制限なし | 累計買取額1,824億円超の実績 |
| QuQuMo | 2社間 | 最短2時間 | 1%~ | 制限なし | オンライン完結・手数料が安い |
| 日本中小企業金融サポート機構 | 2社間/3社間 | 最短即日 | 1.5%~ | 制限なし | 一般社団法人運営の安心感 |
| OLTA | 2社間 | 最短即日 | 2%~9% | 制限なし | クラウド完結・AI審査 |
| ペイトナーファクタリング | 2社間 | 最短10分 | 10% | 1万円~(初回上限あり) | フリーランス・少額特化 |
| ラボル | 2社間 | 最短30分 | 10% | 1万円~ | 少額OK・24時間対応 |
| アクセルファクター | 2社間/3社間 | 最短即日 | 0.5%~ | 30万円~1億円 | 審査通過率93.3%の柔軟審査 |
| ベストファクター | 2社間/3社間 | 最短即日 | 2%~ | 30万~1億円 | 財務コンサルティング付き |
※表の数値は各社公式サイトの公開情報をもとにした目安です。手数料、最短時間、買取可能額は審査・受付時間・契約形態で変わるため、契約前に公式ページと見積もりで確認してください(確認日:2026年8月21日)。
大口・法人向けおすすめ3社
売掛金額が数百万円~数千万円規模の法人の方には、以下の3社がおすすめです。
1. ビートレーディング
おすすめポイント
- 入金まで最短2時間
- 必要書類は2点だけ
- 専任オペレーターが付く
- 資金調達額:無制限
| 手数料 |
2社間: 4.0%〜 3社間: 2.0%〜 平均10.3%(※2024年度実績) |
対象 | 法人・個人事業主OK |
|---|---|---|---|
| 買取金額 | 1万円〜 | 入金速度 | 2時間〜 最短即日 ポータルサイトの場合は最短50分 |
| 審査時間 | 30分〜 | 必要書類 | 2点〜 売掛債権に関する資料(請求書・注文書など)、通帳のコピー(2ヶ月分) |
| 審査通過率 | — | 運営形態 | 独立系 |
累計買取額1,824億円(2026年3月時点)などの実績を公式サイトで掲載しています。最短2時間、買取可能額の下限・上限なし、2者間・3者間対応などの条件は、申込時に最新の案内と見積もりで確認してください。
おすすめポイント
- 一般社団法人で手数料1.5%〜
- 経営革新等支援機関認定
- 審査結果最短30分・入金最短3時間
- 買取金額の下限・上限なし(実績1万円〜2億円)
| 手数料 |
2社間: 1.5%〜 3社間: 要確認 公式は手数料1.5%〜。実際の手数料は売掛金額・入金予定日・売掛先の信用力・契約方法で変動し、上限料率は公式掲載なし |
対象 | 法人・個人事業主OK |
|---|---|---|---|
| 買取金額 | 制限なし | 入金速度 | 3時間〜 最短即日 通常型ファクタリングは申込みから最短3時間。必要書類・審査・契約状況により変動 |
| 審査時間 | 30分〜 | 必要書類 | 2点〜 口座の入出金履歴(直近3か月分)、売掛金に関する書類(請求書・契約書など) |
| 審査通過率 | — | 運営形態 | 一般社団法人 |
一般社団法人という非営利組織が運営するファクタリングサービスです。営利目的ではないからこその低水準な手数料設定が特徴で、法人の大口案件にも対応しています。関東財務局長・関東経済産業局長から認定を受けた「経営革新等支援機関」でもあり、ファクタリング以外の経営課題についても相談できる安心感があります。
3. アクセルファクター
おすすめポイント
- 審査通過率93.3%
- 手数料0.5%〜
- 最短2時間で即日入金
- 経営革新等支援機関認定
| 手数料 |
2社間: 1.0%〜12.0% 3社間: 0.5%〜10.5% 利用額・契約方式・審査状況で変動。公式の利用額別手数料表を確認 |
対象 | 法人・個人事業主OK |
|---|---|---|---|
| 買取金額 | 30万円〜 | 入金速度 | 2時間〜 最短即日 契約後15分〜1時間で振込完了 |
| 審査時間 | 30分〜 | 必要書類 | 3点〜 請求書・通帳・身分証明書(追加書類は必要に応じて) |
| 審査通過率 | 93.3% | 運営形態 |
公式案内では審査通過率93.3%や最短即日入金を掲げていますが、審査結果と入金時間は申込内容で変わります。他社で断られた場合も、理由を確認したうえで比較候補の一つとして検討してください。
少額・個人事業主向けおすすめ3社
売掛金額が数万円~100万円程度の個人事業主やフリーランスの方には、以下の3社がおすすめです。
1. ペイトナーファクタリング
おすすめポイント
- 即日入金OK・最短数時間(公式サイト公表)
- 手数料一律10%、わかりやすい料金体系で想定外コストなし
- 1万円から利用可能、少額債権でもOK
- 個人間取引(売掛先が個人)でも利用可能、フリーランス特化
| 手数料 |
2社間: 10.0%〜 3社間: 要確認 一律10%固定、掛け目なし(請求書額面の100%が買取対象)、初期費用・月額費用0円 |
対象 | 法人・個人事業主OK |
|---|---|---|---|
| 買取金額 | 1万円〜300万円 | 入金速度 | 10分〜 最短即日 審査完了と同時に入金。土日・祝日も365日対応。営業時間外申請は翌営業日。2022年4月にAIシステムアップデートでスピード向上 |
| 審査時間 | 10分〜 | 必要書類 | 3点〜 ①請求書(支払期日まで70日以内)②口座入出金明細(3ヶ月分程度)③顔写真付き身分証明書(初回のみ)。決算書・契約書・事業計画書は不要 |
| 審査通過率 | — | 運営形態 | フィンテック系 |
フリーランスや個人事業主に特化したファクタリングサービスで、最短10分という驚異的なスピードでの入金に対応しています。1万円からの少額利用が可能で、必要書類も最小限に抑えられているため、初めてファクタリングを利用する方にも使いやすいサービスです。手数料は一律10%と明確で、追加費用が発生しない透明な料金体系になっています。
2. ラボル
おすすめポイント
- 24時間365日対応(土日祝も入金可能)
- 手数料一律10%(明朗会計)
- 最短30分で入金
- 1万円〜少額から対応(個人事業主・フリーランス特化)
| 手数料 |
2社間: 10.0%〜 3社間: 要確認 手数料は一律10%固定で明朗会計 |
対象 | 法人・個人事業主OK |
|---|---|---|---|
| 買取金額 | 1万円〜 | 入金速度 | 30分〜 最短即日 24時間365日入金対応、土日祝は平日より遅くなる可能性あり |
| 審査時間 | 30分〜 | 必要書類 | 3点〜 本人確認書類、請求書、取引の証憑(メール・チャット等) |
| 審査通過率 | — | 運営形態 | 上場子会社 |
こちらもフリーランス・個人事業主向けのサービスで、最短30分での入金に対応しています。1万円からの少額利用が可能で、24時間365日いつでも申し込めるのが大きな特徴です。土日や深夜に急な資金需要が発生した場合にも対応できるため、個人事業主の方にとっては非常に心強い選択肢となるでしょう。
3. QuQuMo(ククモ)
おすすめポイント
- 申込から入金まで最速2時間
- 手数料は最大でも14.8%(公式サイト公表)
- 必要書類は請求書・通帳の2点のみ
- 債権譲渡登記の設定不要
| 手数料 |
2社間: 1.0%〜 3社間: 要確認 公式サイトで手数料は最大でも14.8%と公表 |
対象 | 法人・個人事業主OK |
|---|---|---|---|
| 買取金額 | 0万円〜 | 入金速度 | 2時間〜 最短即日 申込10分→見積り30分→契約・送金1時間(必要書類がそろっている前提) |
| 審査時間 | 30分〜 | 必要書類 | 2点〜 公式サイトには「2点の書類のみ」という記載もありますが、契約・送金には「代表者さま本人確認書類」が必要です。 |
| 審査通過率 | — | 運営形態 | 独立系 |
オンライン完結型のファクタリングサービスで、手数料率1%~という業界最安水準を謳っています。必要書類は請求書と通帳の2点のみと非常にシンプルで、面談不要で手続きが完了します。個人事業主の方にとっては、手数料の安さと手続きの簡便さの両方を兼ね備えた魅力的なサービスです。
乗り換え・相見積もりに強いおすすめ3社
現在のファクタリング会社からの乗り換えを検討している方や、相見積もりで最適な条件を見つけたい方には、以下の3社がおすすめです。
1. OLTA
AIを活用したクラウドファクタリングで、従来型のファクタリングと比較して手数料を大幅に抑えているのが特徴です。手数料率は2%~9%の範囲に収まるため、「現在10%以上の手数料を支払っている」という方にとっては、乗り換えによる大きなコスト削減が期待できます。オンライン完結なので、現在の会社に知られることなく見積もりを取ることも可能です。
2. ビートレーディング
2者間・3者間に対応し、公式案内では手数料の目安と最短入金時間を掲載しています。乗り換えを検討する場合は、現在の契約条件と同じ債権情報で見積もりを取り、手取り額と入金日を比較してください。
3. 日本中小企業金融サポート機構
非営利組織ならではの適正な手数料設定と、経営革新等支援機関としての豊富な知見が強みです。単なるファクタリング会社ではなく、資金繰り全体の改善についてもアドバイスをもらえるため、「ファクタリングに依存しない経営」を目指す方にとっても心強いパートナーとなるでしょう。
複数社利用で気をつけるべき債権譲渡登記の知識
ファクタリングを複数社で利用する際に、見落としがちだけれど実は非常に重要なポイントが「債権譲渡登記」です。この登記制度の仕組みを理解しておかないと、思わぬコストが発生したり、取引先に利用が知られてしまったりするリスクがあります。ここでは、複数社利用に関わる債権譲渡登記の基本と対策について解説していきます。
債権譲渡登記とは?複数社利用時に影響する理由
債権譲渡登記は、法人がする金銭債権の譲渡について、債務者以外の第三者への対抗要件を備える制度です。法務省の制度概要では、登記をしても債務者に対しては登記事項証明書の交付を伴う通知などが必要と説明されています。
ファクタリング会社が契約時に債権譲渡登記を求めるケースがありますが、これはファクタリング会社にとって「この売掛債権はすでに当社が買い取ったものである」という対抗要件を備えるための手続きです。つまり、万が一利用者が同じ債権を別の会社にも売却しようとした場合(二重譲渡)、登記を行っているファクタリング会社が優先的に権利を主張できるようになります。
登記を利用する契約では、登録免許税や司法書士報酬などの費用が発生します。金額は申請方法や件数で変わるため、見積もりに含まれる費用と、抹消・変更時の費用まで確認してください。
登記を利用すると、第三者対抗要件を備える一方、登記情報の確認を通じて利用を知られる可能性があります。登記の要否・通知先・費用を契約前に確認し、知られたくない場合も「登記不要」とだけ決めつけないようにしましょう。
登記不要のファクタリング会社を選ぶメリット
複数社利用を検討している方にとって、債権譲渡登記が不要なファクタリング会社を選ぶことは大きなメリットとなります。
近年では、オンライン完結型のファクタリングサービスを中心に、債権譲渡登記を不要としている会社が増えてきています。例えば、前述のQuQuMoやOLTA、ペイトナーファクタリングなどは、登記不要でサービスを利用できるケースが多いです。
登記不要のファクタリング会社を選ぶメリットとしては、登記費用(数万円)を節約できること、登記手続きの時間が不要なため入金スピードが速くなること、取引先や金融機関にファクタリング利用を知られるリスクが低くなること、そして複数社利用時のコスト増加を抑えられることなどが挙げられます。
ただし、登記を行わない場合はファクタリング会社側のリスクが高まるため、その分手数料率が若干高めに設定されるケースもあります。登記費用を含めたトータルコストで比較することが重要です。見積もりを取る際には「債権譲渡登記は必要ですか?必要な場合の費用はいくらですか?」と必ず確認するようにしましょう。
ファクタリングの複数社利用に関するよくある質問
社数、登記、相見積もり、個人事業主の利用、会計処理について、契約前に確認したい点をQ&A形式で整理します。
- Q1. ファクタリングを3社同時に利用しても問題ありませんか?
- Q2. 他のファクタリング会社を利用していることはバレますか?
- Q3. 同じ売掛先の請求書で複数回利用できますか?
- Q4. 相見積もりだけ取って契約しなくても大丈夫?
- Q5. 個人事業主でも複数社利用できますか?
- Q6. ファクタリングの複数利用は確定申告でどう処理する?
Q1. ファクタリングを3社同時に利用しても問題ありませんか?
A: はい、異なる売掛債権をそれぞれ別の会社に売却する限り、まったく問題ありません。
民法に利用社数の一律上限を定める規定はありません。ただし、同一の売掛債権を複数社に売却する二重譲渡は別問題です。社数は1~3社と決め打ちせず、請求書と入金の管理ができる範囲で判断してください。
Q2. 他のファクタリング会社を利用していることはバレますか?
A: 一律には言えません。契約・登記・通知の有無で第三者に知られる可能性があります。
信用情報機関への登録有無だけで判断せず、契約書の申告義務、債権譲渡登記、売掛先への通知、2社間契約の回収方法を確認してください。登記の有無だけでなく、契約条件と事業者の説明が一致しているかを確かめることが重要です。
Q3. 同じ売掛先の請求書で複数回利用できますか?
A: はい、「同じ売掛先」の「異なる請求書(異なる売掛債権)」であれば、繰り返し利用できます。
毎月A社に発行する1月分と2月分の請求書は、通常は別の売掛債権として扱われます。ただし、契約書や請求書の内容で対象債権を特定し、同じ請求書を2社へ譲渡しないよう管理してください。民法第466条の条文はe-Gov法令検索で確認できます。
Q4. 相見積もりだけ取って契約しなくても大丈夫?
A: はい、見積もりだけ取って契約しなくてもまったく問題ありません。
見積もりだけで契約が成立するとは限りませんが、申込書・電子同意・秘密保持契約など、どの書類に何を合意したかは会社ごとに異なります。費用、キャンセル条件、契約成立の時点を確認し、納得できないまま同意しないでください。
Q5. 個人事業主でも複数社利用できますか?
A: 個人事業主でも利用できるサービスはありますが、各社の対象条件を確認してください。
ペイトナーファクタリングやラボルのように、個人事業主・フリーランスを対象に掲げるサービスがあります。ただし、開業時期、売掛先、必要書類、初回利用額などの条件は会社ごとに異なります。確定申告の有無だけで利用可否が決まるわけではないため、公式の対象条件を確認してください。
Q6. ファクタリングの複数利用は確定申告でどう処理する?
A: 勘定科目や消費税の扱いは、契約内容と事業形態を確認して処理します。
売掛金額、買取代金、手数料、入金日、回収後の送金日を会社ごとに記録し、契約書・請求書・入出金明細を保存してください。勘定科目や消費税の扱いは一律に断定できないため、国税庁の案内を確認し、必要に応じて税理士へ相談しましょう。
複数社を使う前に決める社数と管理ルール
複数社利用の判断は、社数の多さではなく、対象債権と契約条件を正確に管理できるかで決まります。契約前に次の3点を確認してください。
今すぐ相見積もりしたい方 → ビートレーディング・QuQuMo・日本中小企業金融サポート機構の3社で比較
- オンライン対応で手間が少なく、即日の見積もりに対応
- 手数料が業界最安水準で、相見積もりの「基準」として最適
- 3社から見積もりを取るだけでも手数料相場の把握に十分役立つ
手数料を最優先で抑えたい方 → 3~5社で見積もりを取り最安を選ぶ
- 必ず同じ条件(売掛金額・売掛先・支払期日)で見積もりを依頼する
- 手数料率だけでなく、登記費用や事務手数料を含めた「手取り額」で比較する
- 償還請求権なし(ノンリコース)の契約を選ぶ
ファクタリング複数利用で押さえるべき3つの鉄則
- 異なる売掛債権を別の会社に譲渡し、同一債権の二重譲渡を避ける。
請求書番号・金額・譲渡先・入金先を台帳で照合し、疑いがあれば契約前に事業者へ申告します。 - 同じ条件で相見積もりを取り、手取り額・入金日・契約条項を比べる。
料率の数字だけでなく、事務手数料や登記費用、回収・買戻し条件まで確認します。 - ファクタリングは一時的な資金繰り改善手段。長期的にはキャッシュフロー改善を目指す。
ファクタリングの複数社利用は賢い戦略ですが、あくまでも短期的な対策です。中長期的には、銀行融資の活用やキャッシュフロー改善に取り組み、ファクタリングに依存しない経営体制を構築していくことが理想的です。
資金繰りが逼迫しているほど、契約を急がず、手取り額と返済・回収条件を一覧にして判断してください。ファクタリング以外の融資や公的支援も含め、無理のない資金計画を検討しましょう。
この記事の監修者
FundBridge ファクタリングスペシャリスト
監修者 FundBridge編集部
※各コンテンツページは、FundBridge編集部が運営・記事制作を行っています。コンテンツページの詳細は、コンテンツ制作ポリシーをご覧ください。