赤字決算でも使えるファクタリングは?相談先と審査の確認点
赤字決算でも、ファクタリングを利用できる可能性はあります。メンターキャピタルは公式Q&Aで赤字決算の利用に対応すると案内しています。ただし、赤字かどうかだけでなく、買い取れる売掛金があるか、取引を確認できるかが重要です。
「銀行融資を断られた」「先に外注費を払いたい」という場合は、自社の赤字と売掛先の支払い状況を分けて整理しましょう。この記事では、相談先の条件、用意する資料、手数料を払った後の資金繰りまで確認できます。
- 赤字でも相談できる会社はある。審査なしで使えるわけではない。
- 支払期日前で、他社に売却していない事業上の請求書を用意する。
- 売却後に残る資金で、翌月の支払いまで回るか確認する。
赤字決算の対応を公式情報で確認した3社を比較
赤字決算で使えるかを調べるなら、最短入金時間だけでなく、赤字への対応をどのように案内しているかを確認します。以下は、公式FAQで対応を明記する2社と、赤字企業の利用事例を掲載する1社です。いずれも個別審査があり、掲載順は審査の通りやすさを示す順位ではありません。
| 会社・公式サイト | 赤字への対応根拠 | 申込前に用意するもの | 費用・入金日で確認すること |
|---|---|---|---|
メンターキャピタル 公式サイトはこちら | 公式Q&Aで赤字決算の利用に対応。債務超過も相談可能。 | 法人宛ての未譲渡の売掛金。請求書等、直近3か月の通帳コピー。 | 手数料は個別見積もり。初回契約は最短翌日の案内。 |
Easy factor 公式サイトはこちら | 公式FAQで赤字・債務超過でも利用できる場合があると案内。 | 直近の決算書(個人事業主は確定申告書)、請求書、通帳コピー。 | 手数料2〜8%。公式FAQの通常目安は2〜5営業日。 |
PAYTODAY 公式サイトはこちら | 公式サイトに赤字のSaaS企業の利用例を掲載。全申込者への承認保証ではない。 | 請求書、入出金明細、本人確認、法人は決算書等。 | 手数料1〜9.5%。最短30分の案内と実際の入金日は別。 |
確認資料:メンターキャピタル公式Q&A、Easy factor公式FAQ、PAYTODAY公式サービス案内・FAQ(2026年11月9日確認)。
オンライン完結を希望する方には、下でQuQuMoも紹介します。赤字決算の取扱いを公式サイトで明確に確認できなかったため、上の3社とは分けて比較しています。
メンターキャピタル|赤字の事情も伝えて相談したい方に
メンターは赤字決算のほか、債務超過や創業1年未満についても公式Q&Aで相談可能な範囲を案内しています。担当者に、赤字の理由と売掛先からの入金予定を説明して進めたい方の候補です。
対象は通常の商取引で生じた売掛金です。売掛先が個人経営の場合や、すでに支払期日を過ぎた債権は対象外とされています。利用者本人が個人事業主であることとは別の条件なので、請求書の宛先を確認してください。
- 用意するもの:直近3か月の通帳コピー、請求書・契約書などの売掛金資料。
- 伝えること:必要な金額、入金希望日、赤字の理由、現在の支払い予定。
- 確認すること:実際の手数料と受取額、初回の契約・入金予定日。
Easy factor|決算書を提出し、赤字の状況を説明できる方に
Easy factorは、赤字や債務超過があっても利用できる場合があると公式FAQで説明しています。決算書を出さずに済む会社を探している方よりも、赤字の理由を資料とともに示せる方が比較しやすい候補です。
基本書類は決算書・請求書・通帳です。個人事業主は決算書に代えて確定申告書が案内されています。Zoomでの面談と電子契約を利用するため、担当者と話せる時間も確保しましょう。
手数料は2〜8%で、公式サイトは手数料以外の費用なしと案内しています。一方、トップの最短60分に対し、FAQは通常2〜5営業日を目安としています。支払いが今日中なら、必要書類を伝えて当日対応できるか確認してから進める方が確実です。
確認資料:Easy factor公式サイト、Easy factor公式FAQ(2026年11月9日確認)。
PAYTODAY|赤字企業の公開事例を参考に条件を確認したい方に
PAYTODAYは公式サイトで、赤字のSaaS企業が資金調達した事例を紹介しています。これは赤字だけで一律に対象外としない例ですが、掲載事例と同じ金額・手数料・日数で使えることを意味しません。
法人は直近の決算書、入出金明細、請求書、本人確認書類などが確認対象です。設立から1年未満で決算書がないケースについては、月次試算表の案内もあります。赤字の理由に加え、現在の売上や入金状況を説明できるようにしましょう。
手数料は1〜9.5%。オンライン手続きが基本ですが、希望して対面面談を行う場合は別途費用の案内があります。見積もりの受取額と入金予定を確認し、自社に必要な日程に間に合うかで判断してください。
確認資料:PAYTODAY公式サービス案内・FAQ(2026年11月9日確認)。
QuQuMo|オンライン手続きを希望する方の追加候補
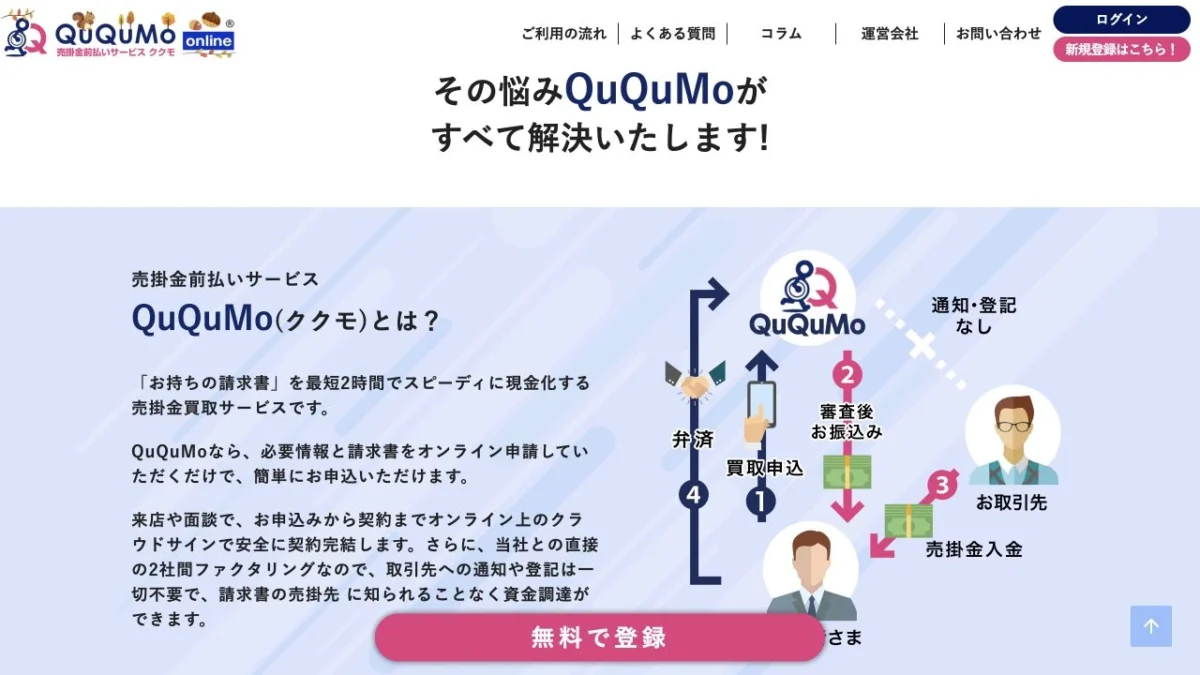
QuQuMoは申込から契約までオンラインで進めるサービスです。来店の時間を取りにくく、請求書と口座明細をデータで提出できる場合に比較しやすい候補です。状況により電話で確認が行われる場合があります。
基本資料に加え、本人確認が必要です。個人事業主には開業届または確定申告書一式の案内もあります。「書類2点」という表示だけを見て、本人確認や事業確認が不要だと考えないようにしましょう。赤字の扱いも申込前に確認できます。
赤字でも審査される理由と、申込前の確認点
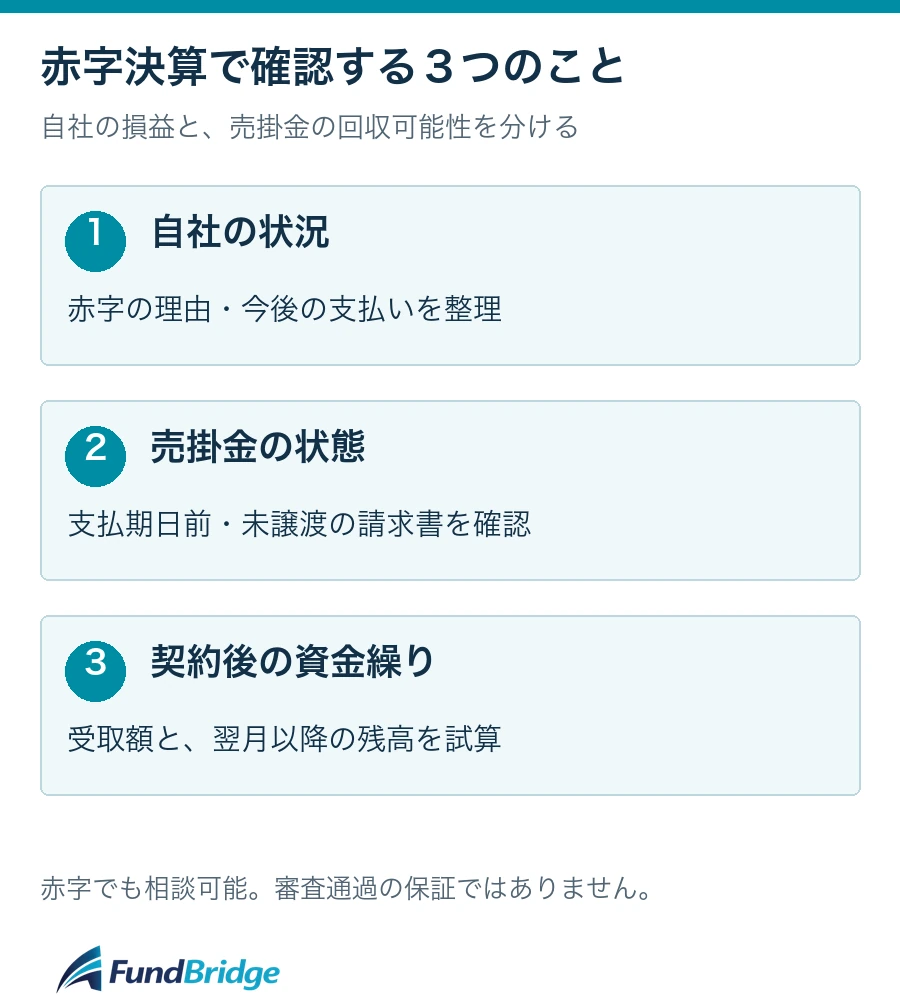
ファクタリングは、支払期日前の売掛金を売却して資金化する方法です。融資とは取引の仕組みが異なるため、銀行から借りられなかったことだけで利用不可になるとは限りません。一方、売掛先が支払う見込みを確認できなければ、買い取りは難しくなります。
| 確認すること | 整理する資料・情報 | つまずきやすい例 |
|---|---|---|
| 売掛金の実在 | 請求書、契約書、納品・検収の記録 | 請求金額や取引先名が資料ごとに違う |
| 支払期日と取引状況 | 支払日、過去の入金明細、相手とのやり取り | 支払いが遅れている、請求内容で争いがある |
| 未譲渡であること | 他社との契約書、売却済みの請求書一覧 | 同じ請求書を重ねて売却してしまう |
| 資金の使い道 | 外注費・仕入れ・給与等の支払予定 | 売却後も翌月の資金不足が解消しない |
赤字の原因ごとに、説明する資料を変える
赤字の理由を「業績が悪い」の一言で済ませず、いつ・何に支出があり、売掛先からいつ入るのかを示します。次は申込時に整理するための例であり、各社が公表する審査基準や通過条件ではありません。
| 赤字の状況 | 整理すると伝わりやすい内容 | 一緒に確認する点 |
|---|---|---|
| 設備投資・移転などの一時費用 | 費用が発生した月、現在の受注、売掛金の入金日 | 今回の資金化で不足が一時的に解消するか |
| 売上減少・粗利の悪化 | 売上推移、案件別の利益、支出削減の予定 | 手数料が案件の利益を上回らないか |
| 先行投資中の新設法人 | 月次試算表、受注・納品の記録、今後の入出金 | 決算書がなくても提出できる資料は何か |
| 赤字と税金滞納が重なる | 滞納の内容、分納の状況、差押えの有無 | 請求する債権を譲渡できる状態か |
赤字・債務超過・税金滞納は同じ状態ではない
赤字決算は一定期間の費用が収益を上回ること、債務超過は負債が資産を上回ること、税金滞納は納付期限を過ぎた税金があることです。併存する場合もありますが、申込先にはそれぞれ分けて伝えます。
とくに差押えや債権の処分制限が関係する場合は、利用可能と自己判断せずに状況を説明してください。税金の問題が中心なら税金滞納がある場合のファクタリングも参考になります。
手数料を払った後の資金繰りを試算する
「今日の支払いができるか」だけで決めず、売却によって将来の入金が減ることも計算します。次は100万円の請求書を全額売却する仮定例です。実際の会社の見積もりではありません。
| 項目 | 仮定の金額 |
|---|---|
| 売却する請求書 | 100万円 |
| 手数料(仮に8%) | 8万円 |
| その他の費用(仮定) | 1万円 |
| 今受け取れる金額 | 91万円 |
| 今必要な支払い | 90万円 |
| 支払い後の残額 | 1万円 |
この例では当面の90万円は払えても、余裕は1万円しかありません。2社間契約で売掛金を自社が回収する場合、その入金は契約に従ってファクタリング会社へ渡す必要があります。100万円を翌月の運転資金として再び使える計算にはできません。
利益が出ない取引を手数料負担で繰り返すと、資金繰りがさらに厳しくなるおそれがあります。支払期日の調整や事業の採算改善と並行し、必要な範囲で検討しましょう。参考:金融庁「ファクタリングの利用に関する注意喚起」。
翌月の入金を二重に数えない
上の例を翌月まで延ばしてみます。売却した100万円以外に40万円の入金があり、翌月の支払いが50万円あると仮定します。
| 翌月の資金計算 | 金額 |
|---|---|
| 前月から残った資金 | 1万円 |
| 売却済みの債権以外の入金 | 40万円 |
| 使える資金 | 41万円 |
| 翌月の支払い | 50万円 |
| 不足額 | 9万円 |
売却した請求書の100万円が自社口座に入っても、契約に従って買い取り会社へ送金する分です。この例では、翌月に9万円不足するため、今回の資金化だけでは資金繰りは改善しません。売却する前に、支払先との期日調整なども含めて不足を埋める計画が必要です。
手数料を払っても案件の利益が残るか
たとえば売上100万円、原価85万円の案件なら粗利益は15万円です。資金化にかかる費用が合計9万円なら、残る粗利益は6万円で、さらに家賃や人件費などの負担があります。売上額だけを見ず、残る利益と、資金を早く受け取る必要性を比べてください。これも計算方法を示す仮定例です。
相談までに用意するものと伝え方
- 請求書の宛先・金額・支払日を確認する。
- 通帳・入出金明細と、取引を示す契約書等をそろえる。
- 他社へ売却した請求書と今回の請求書を分ける。
- 不足資料があれば、何が用意できるかを先に伝える。
「前期は設備費用が重なって赤字でした。法人取引先への未譲渡の請求書があり、支払日は来月末です。今月の外注費に○万円必要です。利用条件と受取額、入金できる日を確認したいです。」
事実に合わせて説明してください。赤字を隠したり、取引のない請求書を作ったりする方法では審査の問題を解消できません。
よくある質問
赤字が続いていても申し込めますか?
赤字対応を案内する会社には相談できます。ただし、継続する赤字の理由や売掛金の状況によって個別判断になります。赤字の回数だけで審査結果を予測することはできません。
決算書を出さなければ赤字は分からないのでは?
提出資料を省いて不利な事情を隠すことは勧められません。必要書類や質問には正確に対応し、決算書がない場合はその事情を説明してください。決算書の提出条件を比較するページで各社の案内を確認できます。
赤字の個人事業主も対象ですか?
メンターとQuQuMoは個人事業主も対象としています。ただし売掛先の条件や事業確認書類は別にあります。とくにメンターでは、個人経営の売掛先に対する請求書は対象外です。
売掛金がなくても利用できますか?
売却する売掛金がなければ、通常の売掛金ファクタリングは利用できません。将来の売上予想だけで使えると考えず、融資や支払いの相談など別の方法を検討します。
赤字の事情と請求書を整理して、条件を確認する
法人宛ての未譲渡の請求書があり、赤字の事情を伝えて相談したい方はメンターが候補です。書類をそろえてオンラインで見積もりを比較したい場合はQuQuMoも確認できます。最後は手数料率だけでなく、受取額と入金日で判断しましょう。
この記事の監修者
編集部
監修者 FundBridge編集部
※各コンテンツページは、FundBridge編集部が運営・記事制作を行っています。コンテンツページの詳細は、コンテンツ制作ポリシーをご覧ください。


