
エアキャッシュはやばい?評判・手数料・安全性を徹底検証
エアキャッシュって
手数料がやばいって聞いたけど本当?
リクルートのサービスだから安心なの?
それとも何か裏があるの?
エアキャッシュ(Airキャッシュ)は、リクルートが提供する、Airペイの将来売上を先に受け取る資金調達サービスです。公式サイトでは「ローン・借入とは異なる」と説明されていますが、利用条件や表示プランは店舗ごとに異なります。この記事では、公開情報と公式FAQを基に、費用・対象・精算の注意点を確認します。
結論として、「やばい=危険なサービス」と判断する根拠は確認できません。一方で、招待制であること、手数料がログイン後のプランごとに表示されること、売上から定率で精算されることは、申込み前に必ず確認したいポイントです。
エアキャッシュは、公式FAQで一定の取引があり、招待された店舗が申込み可能と案内されています。Airペイを契約していても、申込可能店舗やプランが表示されない場合がある点に注意しましょう。
「そもそも招待が来なくて使えない…」
そんな方は、
一般的なファクタリングサービスも
選択肢に入れてみてください。
▼ファクタリングとは一言でいうと
「入金待ちの請求書を売って、今すぐ現金に変えるサービス」です。
招待を受けていない、または請求書を使った資金調達も比較したい場合は、一般的なファクタリングも候補になります。手数料・入金時期・契約条件は会社ごとに異なるため、複数社の見積もりで確認してください。
お金を「借りる」のではなく、
すでに確定している売上を
「前倒しで受け取る」仕組みです。
公式サイトはローン・借入とは異なると説明していますが、利用可能額や申込条件は店舗ごとに表示されます。信用情報や契約上の扱いを一般論だけで判断せず、申込画面と利用規約を確認してください。
Airキャッシュと一般的なファクタリングの違いを、公開情報の範囲で整理します。
| 項目 | 一般的なファクタリング | Airキャッシュ |
|---|---|---|
| 対象 | 売掛債権(請求書など)を持つ事業者。条件は会社ごとに異なる | Airペイ等の対象決済を利用し、招待された店舗 |
| 申込み | 会社ごとの審査・契約。書類が必要な場合がある | AirIDでログインし、表示プランから金額・引落率を選択 |
| 費用 | 手数料や契約条件は会社ごとに提示 | 手数料は加盟店ごとの申込画面で確認。初期費用・月額費用・利息等は公式FAQで案内なし |
| 精算 | 契約に応じて振込・一括精算など | 対象決済売上から選択した引落率で自動精算 |
「とにかく資金調達したい」
「今すぐ現金が必要」という方は、
人気ファクタリングサービスで無料チェックしてみてください。
>> メンターキャピタルの【無料】買取診断(最短60秒)
悩んでいる時間は、
1円の売上も生み出しません。
ファクタリングなら、最短即日で請求書を現金化。
お金の不安をさっさと解決して、
あなたが本当にやるべき「事業を成長させる仕事」に、
100%のエネルギーを注ぎましょう。
それでは、本題。
本記事では、
以下の情報を詳しく解説していきます。
この記事で分かること
- エアキャッシュの「やばい」は本当か?5つの観点から徹底検証した結果
- 実際の利用者の口コミ・評判(良い口コミ・悪い口コミの両方)
- 手数料の仕組みと他の資金調達方法との客観的な比較
- エアキャッシュが向いている人・向いていない人の判断基準
エアキャッシュは「やばい」のか?5つの観点で徹底検証
「やばい」という言葉には良い意味と悪い意味の両方がありますので、
ここでは5つの観点から客観的に検証していきましょう。
手数料は「やばい」のか? → 0.5%〜だが表示プランは加盟店ごとに異なる
エアキャッシュの手数料について
「やばい(高い)」という声があるのは事実です。
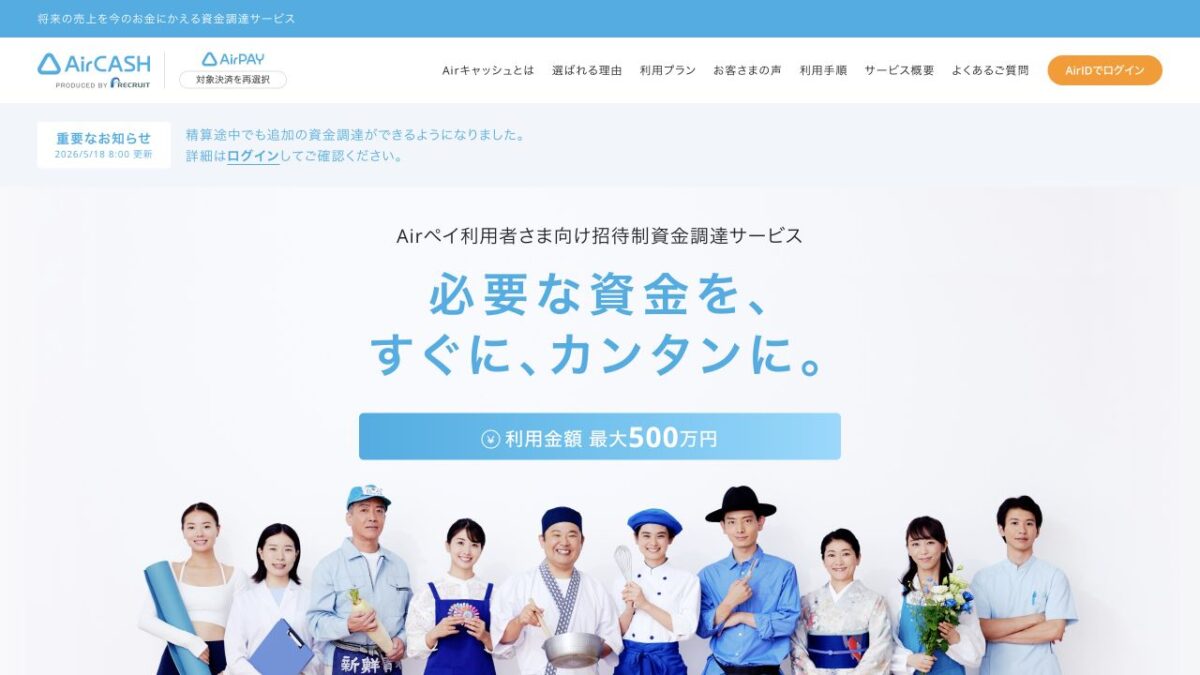
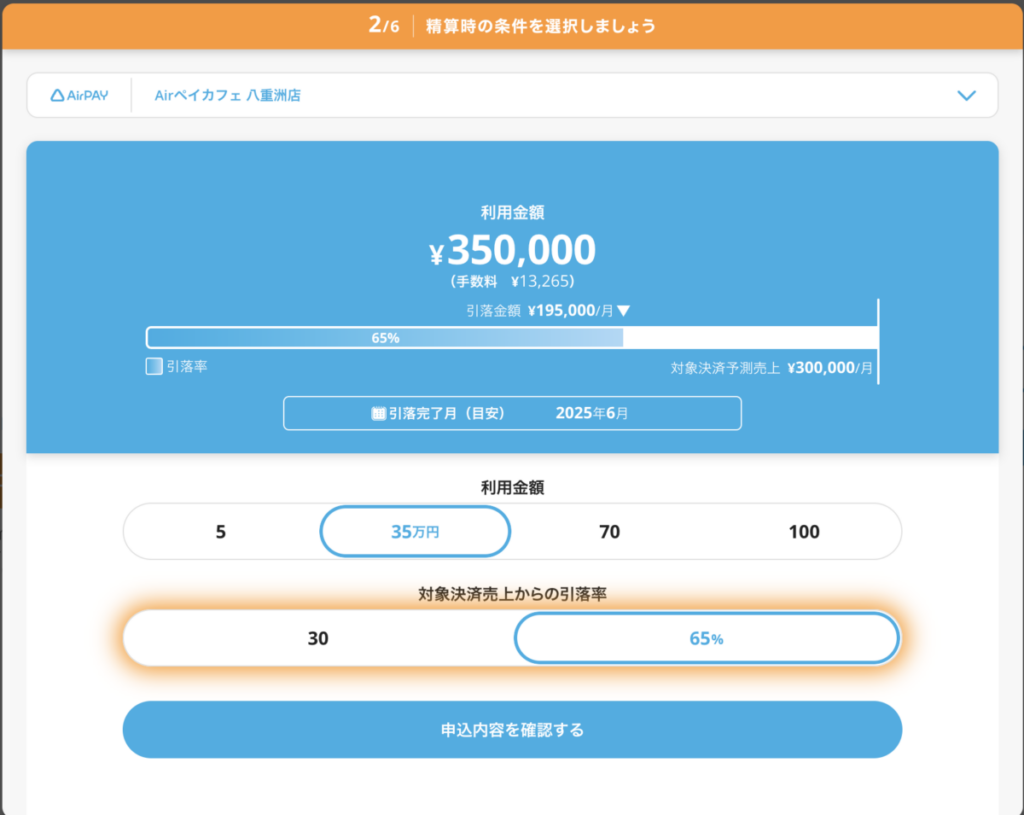
Airキャッシュ公式サイトには、手数料は「利用金額に対して0.5%〜」と記載されています。ただし、公式FAQでは手数料は加盟店ごとに異なり、ログイン後の申込画面で確認すると説明されています。0.5%を全員に適用される固定料率として扱わないことが重要です。
申込画面では、利用金額と対象決済売上からの引落率を選びます。引落率は毎回の売上から差し引く割合で、低くすると手元に残る売上は増える一方、精算期間が長くなる可能性があります。
公式FAQでは、売上が申込時の想定より低いと引落期間が延びる場合があるものの、追加手数料は発生しないと案内されています。期間と費用を混同せず、申込画面の「手数料」「引落総額」「引落完了月(目安)」を確認しましょう。
引落率を高めに設定すると、各回の売上から精算する額が増え、早く精算できる可能性があります。ただし、その分だけ各回の入金額は少なくなるため、繁忙期・閑散期の資金繰りを先に試算してください。
手数料を他人の口コミだけで判断することはできません。公式FAQでは、利用金額と手数料を合計した額が対象決済売上から引き落とされると説明されています。たとえば対象売上10万円・引落率20%なら、2万円が引落し、残り8万円が売上として振り込まれる計算です(各種決済手数料は別途)。詳しくは公式FAQ「引落しについて」を確認してください。
安全性は「やばい」のか? → 運営元と契約条件を公式情報で確認
エアキャッシュは、
株式会社リクルートが直接運営するサービスです。
リクルートは東証プライム市場に上場している
日本を代表する大企業であり、
「じゃらん」「ホットペッパー」「Airペイ」「Airレジ」など
数多くのサービスを展開しています。
公式サイトは、Airキャッシュを「一般的なローン・借入とは異なる」と説明し、将来のAirペイ売上を今の資金にかえる仕組みとして案内しています。具体的な契約上の権利義務や対象決済は、申込画面とAirキャッシュ利用規約で確認してください。
つまり、
消費者金融やカードローンのような「借入」ではなく、
将来のAirペイ決済売上を先に受け取る形式のサービスです。
運営元が明確な正規サービスであっても、契約条件の確認は必要です。公式サイトのログイン画面に表示される対象店舗・利用可能額・手数料・引落率を確認し、納得できない条件で申込まないようにしましょう。
なお、
ファクタリングの違法性について詳しく知りたい方は、
以下の記事で解説しています。
▶ 関連記事:請求書買取は違法?合法な理由と悪徳業者の見分け方を徹底解説
便利さは「やばい」のか? → 2タップ・最短翌日入金は業界屈指
エアキャッシュの便利さについては、
「やばい(すごい)」という良い意味での評価が多く見られます。
Airキャッシュの公式FAQでも紹介されている通り、
申込みはわずか2タップで完了し、
最短翌日に指定口座へ入金されます。
一般的な銀行融資であれば、
申込みから入金まで数週間〜数ヶ月かかることも珍しくありません。
決算書や事業計画書、
商業登記簿謄本など大量の書類を準備する必要があります。
これに対してエアキャッシュは、
Airペイの利用実績データをもとに
リクルートが独自に審査を行うため、
書類の提出が一切不要です。
さらに、信用情報機関への照会や登録もないため、
将来の融資に影響する心配もありません。
忙しい店舗経営の合間に、
スマートフォンやパソコンから数分で
資金調達が完了するという手軽さは、
中小事業者にとって非常に大きなメリットと言えるでしょう。
制限は「やばい」のか? → 招待制・Airペイ加盟店限定が最大のハードル
エアキャッシュの最大のデメリットとも言えるのが、
「誰でも使えるわけではない」という点です。
このサービスは完全招待制となっており、
Airペイまたはじゃらんオンラインカード決済を利用している事業者の中から、
リクルートが一定の基準に基づいて選定した事業者のみが利用できます。
Airペイを導入していない事業者や、
導入して間もない事業者は利用できません。
もし、資金調達に困っているなら
一般的なファクタリングがおすすめ。
請求書(売掛債権)があれば業種を問わず利用可能です。
個人事業主やフリーランスの方でも
利用できるサービスが増えていますので、
以下の記事もあわせてご確認ください。
▶ 関連記事:【2026年最新】個人事業主におすすめのファクタリング会社15選
評判を判断するには? → 公式事例と自分の申込画面を分けて確認
利用者の感想は参考になりますが、手数料や招待条件は店舗ごとに異なります。公式サイトには美容エステ・飲食店・小売などの利用事例が掲載されている一方、個別の手数料はログイン後に表示されるため、口コミの金額を自分の条件へ置き換えないようにしましょう。
申込画面には、利用金額・手数料・引落率・入金予定日(目安)が表示されます。申込み完了後はプラン変更ができないと公式FAQにあるため、スクリーンショットやメモを残してから同意ボタンを押すと安心です。
「やばい」を危険性の意味で捉えるなら、公式情報からは、リクルート運営・書類提出なし・最短翌日入金という特徴が確認できます。反対に、招待制・加盟店別の手数料・売上連動の精算が合わない事業者には向きません。
そもそもエアキャッシュとは?基本情報と仕組みをわかりやすく解説
「やばい」かどうかを正しく判断するためには、
まずエアキャッシュがどのようなサービスなのかを
しっかり理解しておく必要があります。
ここでは、
エアキャッシュの基本情報と仕組みを
わかりやすく解説していきます。
エアキャッシュの基本スペック一覧
Airキャッシュ公式サイトの情報をもとに、基本スペックを表にまとめました。
| 項目 | 公式情報(2026年8月20日確認) |
|---|---|
| サービス名 | Airキャッシュ |
| 運営元 | 株式会社リクルート |
| 利用条件 | Airペイ利用者など、招待された店舗。申込条件は随時見直し |
| 利用可能額 | 1万円〜500万円。店舗ごとに表示プランが異なる |
| 手数料 | 利用金額に対して0.5%〜。実際の手数料はログイン後に確認 |
| 入金 | 申込日から最短翌日。申込タイミング等で前後 |
| 精算 | 対象決済売上から選択した引落率で自動引落 |
| 必要書類 | 公式サイトでは書類提出なしと案内 |
| 担保・保証人 | 不要 |
| 資金使途 | 自由 |
| 初期費用・月額費用・利息 | 公式FAQではなしと案内(一部の事務手数料が発生する場合あり) |
公式情報から確認できる特徴は、書類提出なし・担保や保証人不要・最短翌日入金です。信用情報機関への照会・登録についても公式サイトに説明がありますが、申込画面と利用規約で最新条件を確認してください。
銀行融資やビジネスローンと比較すると、
申込みのハードルが圧倒的に低い点が大きな特徴となっています。
「将来の売上を今のお金にかえる」仕組みとは?
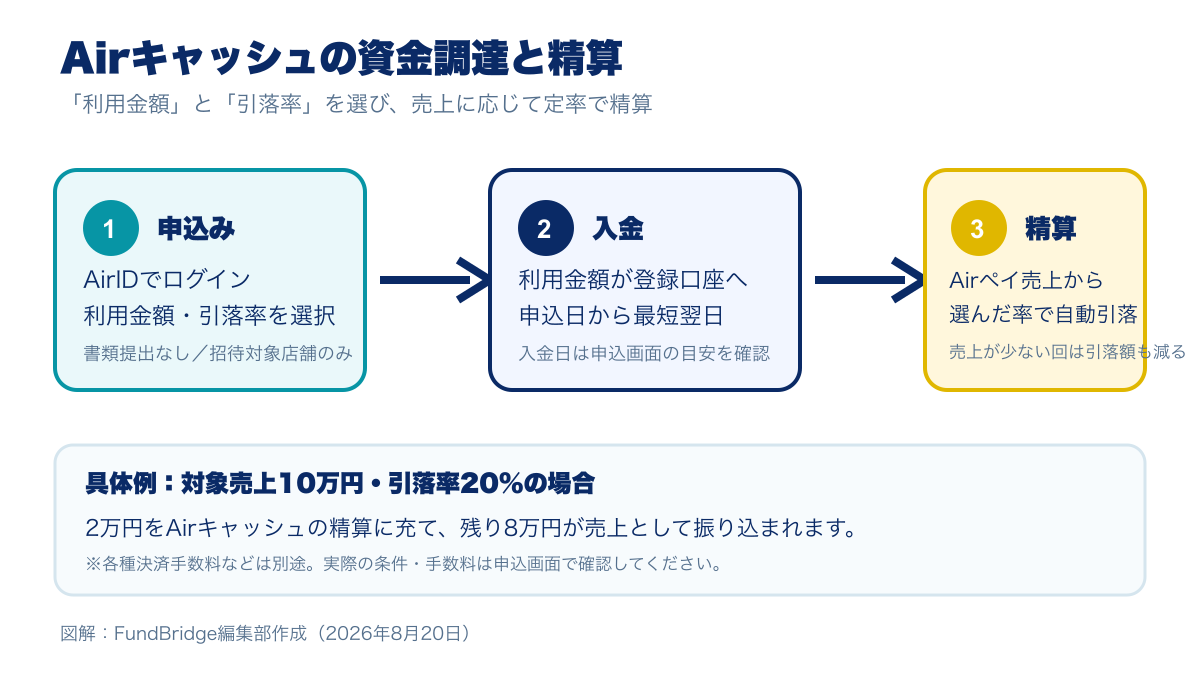
エアキャッシュを正しく理解するうえで最も重要なのは、
このサービスが「借入(融資)」ではないという点です。
Airキャッシュ利用規約では、将来債権の一部をリクルートが譲り受け、譲渡対価の一部を先に支払うサービスとして定義されています。対象債権・引落率・手数料は申込画面と利用規約で確認しましょう。
具体的な仕組みを簡単に説明すると、
以下のような流れになります。
公式サイトでは、Airペイの将来売上を予測したうえで利用可能額を算出すると説明されています。具体的な算出基準や招待基準は公開されていないため、「売上が増えれば利用可能額が増える可能性がある」という範囲で理解しましょう。
その予測に基づいて、利用可能な金額が算出されます。
事業者が利用金額と引落率を選んで申込むと、
リクルートはその「将来の売上債権」を買い取り、
代金(利用金額)を事業者の口座に振り込みます。
その後、
実際のAirペイ決済売上から設定した引落率に基づいて、
自動的に精算が行われるという仕組みです。
つまり、「将来入ってくるはずの売上を、
手数料を支払って先に受け取る」というイメージです。
借入ではないため、
返済義務や利息といった概念はなく、
あくまで「売上の前払い」「債権の売却」という位置づけになります。
Airペイ版とじゃらんオンラインカード決済版の違い
エアキャッシュには、
現在2つのバージョンが存在します。
それぞれの特徴を整理しておきましょう。
1つ目は、2022年4月にスタートした「Airペイ版」です。こちらはAirペイを導入している飲食店、美容サロン、小売店などの幅広い業種の事業者が対象となります。Airペイでのクレジットカード決済や電子マネー決済の売上実績に基づいて、利用可能額が算出されます。
2つ目は、2025年1月に提供が開始された「じゃらんオンラインカード決済版」です。こちらは、じゃらんnetを通じてオンラインカード決済を利用している宿泊施設(ホテル・旅館・民宿など)が対象となります。宿泊業界は季節変動が大きく、繁忙期前の仕入れや設備投資に短期的な資金需要が生じやすいため、この業界特化型のサービスが追加されました。
どちらのバージョンも基本的な仕組みは同じですが、精算対象となる売上の種類が異なります。宿泊事業者の方は、Airペイ版とじゃらん版の両方が利用できる可能性がありますので、それぞれの条件を確認されることをおすすめいたします。
エアキャッシュと融資(借入)の決定的な違い
エアキャッシュと一般的な融資(銀行ローンやビジネスローン)は、根本的に異なる仕組みのサービスです。混同されやすいポイントですので、e-Gov法令検索に掲載されている民法の債権譲渡に関する規定も踏まえながら、比較表で整理しておきましょう。
| 比較項目 | エアキャッシュ | 一般的な融資(銀行ローン等) |
|---|---|---|
| 法的な性質 | 将来債権の譲渡(ファクタリング) | 金銭消費貸借契約(借入) |
| 信用情報への影響 | なし | あり(CIC・JICC等に登録) |
| 決算書の提出 | 不要 | 必要 |
| 担保・保証人 | 不要 | 必要な場合が多い |
| 審査にかかる時間 | 即時〜翌日 | 数日〜数週間 |
| 精算(返済)方法 | 売上から定率で自動引落 | 毎月固定額を口座振替 |
| 資金使途の制限 | なし | ある場合が多い |
| 延滞金・利息 | なし | あり |
この比較表からもわかるように、エアキャッシュは融資とは全く異なるサービスです。「借金をする」のではなく「将来の売上を前倒しで受け取る」という点を正しく理解しておくことが大切です。
エアキャッシュと一般的なファクタリングの違い
エアキャッシュは「将来債権ファクタリング」に分類されますが、一般的なファクタリングとは異なる点がいくつかあります。ここでは両者の違いを整理しておきましょう。
| 比較項目 | エアキャッシュ | 一般的な2社間ファクタリング |
|---|---|---|
| 買取対象 | 将来発生する売上債権(Airペイ決済分) | 既に発生している売掛債権(請求書) |
| 利用条件 | Airペイ加盟店の招待制 | 売掛債権があれば業種不問で利用可能 |
| 手数料 | 0.5%〜(プランにより変動) | 2%〜20%程度 |
| 必要書類 | 不要 | 請求書・通帳コピー等(会社により異なる) |
| 入金スピード | 最短翌日 | 最短即日〜数時間 |
| 精算方法 | 売上から定率で自動引落 | 売掛金入金後に一括送金 |
| 利用可能額 | 1万円〜500万円 | 数万円〜数億円(会社による) |
最大の違いは、エアキャッシュが「将来の売上」を前払いする仕組みであるのに対し、一般的なファクタリングは「既に発生した売掛金(請求書)」を買い取る仕組みである点です。エアキャッシュはAirペイのエコシステム内に限定されるため利用条件が厳しい反面、書類不要で手続きが非常に簡単というメリットがあります。
一方、一般的なファクタリングは請求書さえあれば業種を問わず利用でき、即日入金に対応している会社も多いため、エアキャッシュを利用できない方やより柔軟な資金調達を求める方に適しています。ファクタリングの基本的な仕組みについてさらに詳しく知りたい方は、以下の記事も参考にしてください。
▶ 関連記事:請求書買取とは?ファクタリングの仕組みからおすすめサービスまで徹底解説
▶ 関連記事:【2026年最新】2社間ファクタリングで即日入金!おすすめ12選を徹底比較
エアキャッシュの手数料を徹底解説|本当に高いのか他サービスと比較
「エアキャッシュ やばい」と検索される最大の理由のひとつが、手数料に関する懸念です。ここでは、手数料の仕組みを詳しく解説し、他の資金調達手段と客観的に比較していきます。
手数料の仕組み|利用金額×引落率で変わるサービス利用料
Airキャッシュ公式FAQの利用金額・手数料ページによると、エアキャッシュの手数料は「サービス利用料」という名目で、利用するプランに応じて決められた金額のみが発生します。初期費用や月額費用、延滞金、利息は一切かかりません。
手数料の金額を左右する主な要素は、「利用金額」と「引落率」の2つです。利用金額とは、資金調達する金額のことです。引落率とは、Airペイの各回の売上振込金額から差し引かれる割合のことで、この引落率が高ければ短期間で精算が完了し、低ければ長期間かけて精算することになります。
引落率は精算のペースと各回の入金額を左右しますが、公式FAQは、売上が想定より低くなって精算期間が延びても追加手数料は発生しないと説明しています。手数料そのものは利用プランに応じて決まるため、引落率だけで料金の高低を推測せず、申込画面の表示を確認してください。
なお、具体的な手数料の金額は利用者ごとに異なるため、公式サイト上では「0.5%〜」としか公表されていません。実際の手数料を確認するには、Airキャッシュにログインして申込画面を確認する必要があります。この点は、利用前に手数料を比較検討したい方にとっては少しわかりにくい仕組みかもしれません。
個別の口コミを手数料の根拠にしない理由
ネット上には利用金額や手数料の体験談がありますが、店舗ごとのプランや引落率が分からない投稿は、自分の条件の根拠にはできません。公式FAQで案内される計算方法と、AirIDでログインした申込画面の表示を優先してください。
手数料の評価は、利用金額だけでなく、引落総額・引落率・精算期間・入金スピードを同時に見る必要があります。年利へ機械的に換算したり、他人の体験談だけで高い・安いと決めたりしないようにしましょう。
体験談だけでは、選択したプランや対象売上、決済手数料の内訳が分かりません。公式FAQの説明どおり、利用金額と手数料の合計が対象決済売上から精算されることを前提に、自分の申込画面で総額を確認してください。
ファクタリングや融資は、契約形態・期間・審査条件が異なるため、料率だけを横並びにできません。急ぎの資金か、コストを抑えられるまで待てるか、売上から自動精算したいかを整理し、同じ条件で見積もりを比較しましょう。
結論として、この投稿の手数料が「やばい」かどうかは、「何と比較するか」「どのような条件で利用したか」によって評価が変わります。重要なのは、利用前に必ず自分のプランの手数料を確認し、他の資金調達手段と比較検討することです。
他の資金調達手段とのコスト比較表
エアキャッシュの手数料を正しく評価するために、他の代表的な資金調達手段と比較してみましょう。日本政策金融公庫のマル経融資など、中小企業向けの公的な資金調達手段も含めて一覧表にまとめました。
| 手段 | 費用の確認方法 | 入金までの目安 | 主な確認点 |
|---|---|---|---|
| Airキャッシュ | 加盟店ごとの申込画面で手数料・引落総額を確認 | 申込日から最短翌日 | 招待制、対象決済、引落率、売上連動 |
| 一般的なファクタリング | 会社ごとの見積もり・契約書で確認 | 会社・契約により異なる | 手数料、償還請求の有無、売掛先通知、入金日 |
| ビジネスローン・銀行融資 | 商品ごとの金利・手数料・返済条件を確認 | 審査・書類により異なる | 金利、返済額、担保・保証、信用情報 |
| 公的融資 | 公庫・自治体・保証協会の最新条件を確認 | 申込み・審査により異なる | 対象要件、推薦・保証、資金使途、返済期間 |
この比較表からわかるように、エアキャッシュの最大の強みは「入金スピード」と「審査の手間のなさ」にあります。手数料(コスト)だけで比較すると銀行融資や公的融資の方が圧倒的に安価ですが、「今日・明日中に資金が必要」という緊急性の高い場面では、エアキャッシュのスピード感は大きな価値を持ちます。
つまり、エアキャッシュは「コストの安さ」ではなく「スピードと手軽さ」にお金を払うサービスと考えるのが適切です。
手数料をもっと抑えたいなら一般的なファクタリングも検討
エアキャッシュの手数料が気になる方は、一般的なファクタリングサービスも比較してみましょう。2社間ファクタリングなら手数料2%〜で利用でき、最短即日入金にも対応しています。FundBridgeの無料一括見積もりを使えば、複数のファクタリング会社の手数料をまとめて比較できるので、最もコストを抑えられる会社が見つかります。
▶ 関連記事:ファクタリング会社おすすめ比較25選!手数料・入金スピード・安全性で徹底比較
手数料を抑えるための3つのコツ
エアキャッシュを利用する際に、手数料をできるだけ抑えるためのコツを3つご紹介します。
1つ目のコツは、引落率をできるだけ高めに設定することです。先ほど説明した通り、引落率が高いほど精算期間が短くなり、手数料率は低くなる傾向があります。日々のキャッシュフローに余裕がある範囲で、できるだけ高い引落率を選ぶことで手数料を抑えることができます。
2つ目のコツは、必要最低限の金額だけを調達することです。「とりあえず多めに調達しておこう」と考えがちですが、利用金額が大きくなればその分手数料の絶対額も増えます。本当に必要な金額を見極めて、最小限の資金調達に留めることが賢い利用方法です。
3つ目のコツは、繰り返し利用を避けることです。エアキャッシュは手軽に利用できるため、つい何度も利用してしまう方もいらっしゃいますが、繰り返し利用すると手数料がどんどん積み重なっていきます。あくまで「一時的な資金調達手段」として位置づけ、根本的な資金繰り改善も並行して進めることが大切です。
エアキャッシュの評判・口コミ|利用者のリアルな声を紹介
エアキャッシュの評判について、実際の利用者の口コミを良い面と悪い面の両方からご紹介していきます。資金調達サービスを選ぶ際には、公式情報だけでなく利用者のリアルな声を参考にすることが重要です。
良い口コミ・評判まとめ|「申込が簡単」「翌日入金が助かる」
以下のようなポイントが高く評価されています。
最も多く見られるのは、「申込みの簡単さ」に対する評価です。ある利用者は「業務に追われながら資金調達の準備をするのは大変ですが、Airキャッシュは空き時間の5分くらいで申し込みが完了した」と述べています。決算書や登記簿謄本といった書類を一切準備する必要がないため、銀行融資と比べると手間が圧倒的に少ない点が好評です。
次に多いのが、「入金スピード」への評価です。最短翌日に入金されるため、「急な機材トラブルで修理費用が必要になった時に助かった」「繁忙期前の仕入れ資金をすぐに確保できた」といった声が寄せられています。
また、「売上連動型の精算方法」も好評です。固定額の返済ではなく、Airペイの売上に連動して引落額が変動するため、「売上が少ない月は引落額も少なくなるので、キャッシュフローが圧迫されにくい」という安心感があるようです。さらに、「信用情報に影響しない」「借金ではないので精神的な負担が少ない」という声も多く見られました。
悪い口コミ・評判まとめ|「手数料が高い」「招待されない」
一方で、ネガティブな口コミも一定数存在します。Airキャッシュ公式サイトでは紹介されないデメリットに関する声を整理していきましょう。
最も多い不満は、やはり「手数料の高さ」です。先ほどのYahoo!知恵袋の投稿にもあるように、利用金額に対する手数料率が想像以上に高いと感じる利用者がいます。特に少額(数万円〜10万円程度)の利用では、手数料の割合が大きくなりやすい傾向があるため、「少額だと割に合わない」という声が見られます。
次に多いのが、「招待が来ない」という不満です。エアキャッシュは完全招待制のため、Airペイを利用していても招待されないケースがあります。リクルートの選定基準は公表されていませんが、一定以上のAirペイ決済実績が必要と考えられます。「利用したいのに使えない」というもどかしさを感じている事業者は少なくないようです。
また、「手数料の詳細がログインしないと確認できない」という不透明さへの不満もあります。公式サイト上では「0.5%〜」としか記載されていないため、実際にどの程度の手数料がかかるのかが事前にわかりにくい点は改善が望まれるポイントです。
お客様の声(公式事例)から見るリアルな活用シーン
Airキャッシュの公式サイトに掲載されているお客様の声からは、実際にどのような場面でエアキャッシュが活用されているかが見えてきます。
たとえば、熊本県の居酒屋経営者の事例では、国や自治体が発行するクーポンの利用が増えたことで、売上は立っているのに現金が手元にない状況に陥ったとのことです。クーポンの精算には時間がかかるため、日々の仕入れ資金が不足する事態になりましたが、エアキャッシュを利用することで必要な現金を確保できたそうです。
この事例が示しているのは、エアキャッシュが「経営が傾いているから利用する」サービスではなく、「売上はあるけれど一時的にキャッシュが不足している」という健全な事業者のキャッシュフロー問題を解決するツールであるということです。公式事例の経営者も「借金ではないことは精神的負担が少ない」「売上からの精算なので返済へのプレッシャーがない」と述べており、従来の融資とは異なる気軽さが評価されています。飲食店の資金繰りにファクタリングを活用する方法についてさらに詳しく知りたい方は、以下の記事もご覧ください。
▶ 関連記事:飲食店でもファクタリングは使える!資金繰りを改善するおすすめサービス
【独自分析】SNS・知恵袋の口コミから見えるエアキャッシュの実態
ここでは、公式サイトや口コミサイトだけでなく、SNSやYahoo!知恵袋に投稿されている口コミも含めて、エアキャッシュの評判を総合的に分析していきます。資金調達サービスを選ぶ際にはさまざまな情報源からの口コミを参考にすることが大切です。全体的な傾向として、エアキャッシュに関するネット上の口コミはポジティブな内容が多数を占めています。特に「手続きの簡単さ」「入金の速さ」「借入ではない安心感」という3つのポイントが繰り返し評価されています。
ネガティブな口コミとしては、前述の「手数料の高さ」に加えて、「利用を繰り返すと結果的にコストがかさむ」という指摘も見られます。これは、エアキャッシュの便利さゆえに何度も利用してしまい、気がつくと手数料の累計額が大きくなっていたというケースです。
また、注意が必要な点として、ネット上の口コミには「Airペイ(エアペイ)」と「Airキャッシュ(エアキャッシュ)」を混同している投稿が少なからず存在します。Airペイはキャッシュレス決済サービス、Airキャッシュは資金調達サービスであり、全く別のサービスです。口コミを参考にする際は、この点に注意して情報を判断するようにしてください。
エアキャッシュのメリット5つ
ここまでの内容を踏まえ、エアキャッシュのメリットを5つに整理してお伝えしていきます。
メリット1:リクルート運営の高い信頼性と安全性
エアキャッシュの最大のメリットのひとつは、運営元の信頼性の高さです。株式会社リクルートは、東証プライム市場に上場しており、売上高は数兆円規模を誇る日本を代表する企業グループです。「じゃらん」「ホットペッパービューティー」「SUUMO」「タウンワーク」など、日常生活に密着したサービスを数多く展開しており、企業としての信頼性は折り紙付きと言えるでしょう。
運営元が明確で、公式サイト・FAQ・利用規約が公開されている点は確認材料になります。ただし、会社の規模だけで契約条件が自社に合うと判断せず、表示された手数料・引落率・対象決済を確認してください。
メリット2:最短翌日入金と2タップの申込手順
Airキャッシュ公式サイトで大きくアピールされている通り、申込みから入金までのスピードと手軽さは、他の資金調達手段と比較しても群を抜いています。
公式サイトでは、AirIDでログインして利用金額と引落率を選択し、内容を確認して申込む流れが案内されています。書類提出なしとされていますが、申込条件や表示プランは随時見直されるため、ログイン後の画面を確認してください。
入金は申込日から最短翌日に指定の銀行口座へ振り込まれます。「急に仕入先から請求が来た」「設備が故障して修理費用が必要になった」「来週の繁忙期に備えてスタッフを増やしたい」といった緊急の資金需要にも迅速に対応できるのは、経営者にとって心強いポイントです。
メリット3:売上連動の定率精算でキャッシュフローを圧迫しない
エアキャッシュの精算方法は、一般的なローンの「毎月固定額の返済」とは大きく異なります。
精算はAirペイの売上に連動した「定率精算」で行われます。
具体的には、Airペイの各回の振込金額から、事前に設定した引落率に基づいて一定割合が差し引かれます。つまり、売上が多い月は精算額が多くなり、売上が少ない月は精算額も少なくなるのです。この仕組みにより、閑散期にキャッシュフローが過度に圧迫されるリスクを軽減できます。
たとえば、飲食店の場合、繁忙期と閑散期で売上が大きく変動することは珍しくありません。銀行融資の場合は売上に関係なく毎月固定額を返済しなければなりませんが、エアキャッシュなら売上の変動に合わせて精算額が自動調整されるため、資金繰りの負担が軽減されます。
メリット4:担保・保証人不要。信用情報の扱いは公式表示を確認
Airキャッシュは、公式サイト上でローン・借入とは異なる資金調達サービスとして説明されています。信用情報の扱いなど重要な点は、一般論で断定せず、申込画面・利用規約・公式FAQの最新表示を確認してください。請求書を使う一般的なファクタリングの仕組みはファクタリング解説も参照できます。
担保・保証人が不要であることは公式サイトに記載されています。信用情報の扱いは重要な判断材料ですが、申込画面・利用規約・公式FAQの最新表示で確認し、将来の融資への影響を断定しないようにしましょう。
また、担保や保証人(代表者保証を含む)も一切不要です。不動産や車などの資産を担保に入れる必要がなく、家族や知人に保証人を頼む必要もありません。こうした点は、個人事業主や小規模事業者にとって特にありがたいポイントでしょう。
メリット5:資金使途が自由で、決算書の提出も不要
銀行融資の場合、資金の使い道(資金使途)を厳密に説明する必要があり、「運転資金」「設備資金」などの区分に基づいて審査が行われます。また、決算書や事業計画書の提出も求められるため、準備に時間と手間がかかります。
一方、エアキャッシュは従来の融資とは異なり、調達した資金の使い道に一切の制限がありません。仕入れ資金、人件費、広告費、設備投資、税金や保険料の支払い、さらには新しい事業へのチャレンジなど、自由に活用することができます。
決算書の提出が不要な点も、特に個人事業主や開業間もない事業者にとっては大きなメリットです。帳簿の整理が追いついていない場合や、まだ決算を迎えていない新規事業者でも、Airペイの利用実績さえあれば資金調達が可能です。
エアキャッシュのデメリット・注意点5つ
メリットを理解したうえで、デメリットや注意点もしっかり把握しておきましょう。エアキャッシュを賢く利用するためには、以下の5つのポイントを事前に理解しておくことが大切です。
デメリット1:招待制のため誰でも利用できるわけではない
Airキャッシュ公式FAQにも記載されている通り、エアキャッシュは完全招待制のサービスです。Airペイまたはじゃらんオンラインカード決済の利用実績に基づいて、リクルートが対象となる事業者を選定します。
そのため、「使いたい」と思っても招待が届いていなければ申込みはできません。Airペイを導入したばかりの事業者や、決済実績が少ない事業者は対象外となる可能性が高いです。招待の具体的な基準は公表されていませんが、一般的にはAirペイでの一定期間以上の継続的な決済実績が求められると考えられます。
もしエアキャッシュの招待が届いていない場合は、まずはAirペイでの決済実績を積み重ねることが第一歩になります。それでも急ぎの資金調達が必要な場合は、一般的なファクタリングサービスやビジネスローンなど、他の手段を検討されることをおすすめいたします。一般的なファクタリングなら最短即日で入金可能な会社も多く、請求書さえあれば審査を受けられます。
▶ 関連記事:【2026年最新】法人向けファクタリング会社おすすめ15選
デメリット2:手数料の上限が不透明(ログイン後に確認)
エアキャッシュの公式サイトでは、手数料は「利用金額に対して0.5%〜」と記載されています。エアキャッシュの場合、手数料の上限が明示されていないことは気になる点です。
実際の手数料を確認するためには、Airキャッシュにログインして申込画面を開く必要があります。ログイン後には、利用者ごとに提示されるプラン(利用金額と引落率の組み合わせ)ごとの手数料が明確に表示されますので、利用前に必ず確認するようにしてください。
この仕組みについて、一部の利用者からは「事前に手数料の目安がわからないのは不便」という声が上がっています。ただし、エアキャッシュの手数料は利用者の売上実績や利用履歴によって個別に計算されるため、一律の手数料表を公開することが難しいという事情もあります。
デメリット3:少額利用時は手数料が割高になりやすい
ファクタリング全般に言えることですが、少額の資金調達を行う場合は手数料が相対的に高くなりやすい傾向があります。エアキャッシュも例外ではありません。
たとえば、数万円程度の少額を調達する場合、手数料の絶対額は小さくても、利用金額に対する手数料率は高くなることがあります。これは、サービス提供にかかる固定的なコスト(システム運用費、リスク管理費など)が手数料に含まれているためです。
そのため、ごく少額の資金が必要な場合は、エアキャッシュを利用するよりも、手元の現金や他の手段でやりくりした方がトータルコストを抑えられる可能性があります。エアキャッシュは、ある程度まとまった金額の一時的な資金調達に適したサービスと言えるでしょう。なお、少額の売掛債権を現金化したい場合は、1万円から利用できるファクタリングサービスもありますので、あわせて検討してみてください。
▶ 関連記事:個人事業主におすすめのファクタリング会社15選|少額から利用OK
デメリット4:繰り返し利用で「自転車操業」に陥るリスク
これはエアキャッシュに限らず、すべてのファクタリングサービスに共通するリスクですが、中小企業庁の経営改善ガイドでも注意が促されている重要なポイントです。
エアキャッシュは非常に手軽に利用できるため、「今月も資金が足りないからエアキャッシュを使おう」「精算が終わったらすぐに次の申込みをしよう」と、繰り返し利用してしまうケースがあります。しかし、このような利用パターンが続くと、手数料がどんどん積み重なり、結果的に手元に残る売上が減少していくという悪循環に陥る可能性があります。
エアキャッシュはあくまで「一時的な資金不足を補う手段」であり、恒常的な資金繰りの問題を解決するものではありません。繰り返し利用が必要になっている場合は、根本的な経営改善(売上の増加、コストの削減、取引条件の見直しなど)に取り組む必要があることを忘れないようにしましょう。
デメリット5:利用金額の上限が限定的(最大500万円)
エアキャッシュの利用可能金額は1万円〜500万円の範囲で、店舗ごとに上限が設定されます。
たとえば、大規模な設備投資(店舗の改装、新規出店など)や、数百万円〜数千万円規模の運転資金が必要な場合には、エアキャッシュだけでは不十分です。そのような場合は、銀行融資や日本政策金融公庫の融資、信用保証協会付き融資など、他の資金調達手段を組み合わせることが必要になります。
また、利用可能金額はAirペイの売上実績に基づいて算出されるため、売上規模が小さい店舗では、希望する金額を調達できない可能性もあります。利用可能額は申込画面で確認できますので、事前にチェックしておくことをおすすめします。500万円を超える大型の資金調達が必要な場合は、数億円規模まで対応可能な法人向けファクタリング会社も選択肢になります。
▶ 関連記事:【2026年最新】法人向けファクタリング会社おすすめ15選
エアキャッシュが向いている人・向いていない人
ここまでメリットとデメリットを詳しく解説してきましたが、「結局、自分にはエアキャッシュが合っているのか?」と迷われている方もいらっしゃるかと思います。ここでは、エアキャッシュの利用が向いている人と向いていない人を明確に整理していきます。
向いている人:こんな経営者にはおすすめ
以下のような経営者の方にはエアキャッシュの利用がおすすめです。
Airペイ(またはじゃらんオンラインカード決済)を既に導入しており、一定の決済実績がある方がまず大前提となります。そのうえで、繁忙期前の仕入れ資金や人件費など、一時的な資金需要がある方には最適です。「来月のイベントに備えて食材を多めに仕入れたい」「年末年始の繁忙期にスタッフを増やしたい」といった短期的なキャッシュフロー問題を解決するのに適しています。
また、銀行融資の審査を待つ時間がない方や、信用情報に影響を与えたくない方にも向いています。将来的に住宅ローンや事業拡大のための融資を予定している場合、信用情報に借入履歴を残したくないというのは自然な考えです。エアキャッシュなら、そうした懸念なく資金調達が可能です。さらに、書類の準備が面倒で手軽に資金調達したい方や、設備の故障など突発的な出費に対応する必要がある方にもおすすめのサービスです。
向いていない人:こんな場合は他の手段を検討
一方で、以下のような方にはエアキャッシュよりも他の資金調達手段が適している可能性があります。日本政策金融公庫をはじめ、中小企業向けの資金調達手段はさまざまありますので、ご自身の状況に合った方法を選んでいただければと思います。
まず、Airペイやじゃらんオンラインカード決済を利用していない事業者の方は、そもそもエアキャッシュを利用することができません。この場合は、請求書(売掛債権)があれば業種を問わず利用できる一般的なファクタリングサービスやビジネスローンを検討してください。
500万円を超える大型の資金が必要な方も、エアキャッシュでは対応できませんので、銀行融資や公的融資を検討される方が良いでしょう。コストを最優先する方も、銀行融資や日本政策金融公庫のマル経融資の方が圧倒的に低コストですので、時間に余裕がある場合はそちらを選択されることをおすすめします。
そして最も注意が必要なのは、慢性的に資金繰りに困っている方です。毎月のようにキャッシュが不足している場合、エアキャッシュを繰り返し利用しても根本的な解決にはなりません。このような場合は、中小企業庁の「よろず支援拠点」や商工会議所の経営相談など、専門家のアドバイスを受けることを強くおすすめいたします。
【独自】エアキャッシュ依存度チェックリスト
エアキャッシュの利用が「賢い活用」から「依存」になっていないかを確認するため、独自のチェックリストを作成しました。以下の項目をチェックしてみてください。
- 毎月のようにエアキャッシュを利用している
- 前回の精算が完了する前に、次の申込みを検討している
- エアキャッシュの手数料を考慮すると、利益がほとんど残らない月がある
- エアキャッシュがなければ、仕入れ代金や家賃の支払いが間に合わない
- Airペイの売上が減少傾向にあるが、エアキャッシュの利用頻度は増えている
上記のうち3つ以上に該当する場合は、エアキャッシュに依存した資金繰りになっている可能性があります。このような状態が続くと、手数料負担が経営をさらに圧迫し、悪循環に陥るリスクがあります。早めに専門家(税理士、中小企業診断士、商工会議所の経営指導員など)に相談し、根本的な経営改善に取り組むことを強くおすすめいたします。
エアキャッシュの申込方法と利用の流れ
エアキャッシュの利用を検討されている方のために、申込みから入金・精算までの流れを4つのステップで解説していきます。
ステップ1:Airペイまたはじゃらんオンラインカード決済を導入する
エアキャッシュを利用するための第一歩は、リクルートの決済サービスを導入することです。Airペイ公式サイトから申込みが可能です。Airペイは初期費用・月額費用が無料で導入でき、クレジットカード、電子マネー、QRコード決済など幅広い決済方法に対応しています。
宿泊事業者の方は、じゃらんnetでのオンラインカード決済の利用開始も選択肢に入ります。Airペイとじゃらんオンラインカード決済の両方を利用している場合、それぞれのサービスに基づくエアキャッシュが利用できる可能性があります。
ステップ2:招待を受けてAirキャッシュにログインする
Airペイやじゃらんオンラインカード決済での利用実績が一定以上になると、リクルートからエアキャッシュの招待が届きます。招待は、メール、電話、ダイレクトメールなどの方法で届くことが多いようです。
招待を受けたら、Airキャッシュ公式サイトからAirIDでログインします。この際、Airペイの契約者で管理者権限を持つAirIDでのログインが必要となりますのでご注意ください。
ステップ3:利用金額と引落率を選んで2タップで申込完了
ログインすると、利用可能な金額と引落率のプランが表示されます。Airキャッシュ公式FAQのシーンに合わせた選び方ページも参考にしながら、ご自身のニーズに合ったプランを選びましょう。
利用金額は「必要な分だけ」を選ぶのがポイントです。引落率については、日々のキャッシュフローに余裕がある範囲でできるだけ高めに設定すると、手数料を抑えることができます。プランを選択したら、確認画面で内容と手数料を確認し、申込ボタンを押すだけで手続きは完了です。
ステップ4:最短翌日に入金&売上から自動精算開始
申込みが完了すると、最短で翌日に指定の銀行口座へ利用金額が振り込まれます。Airキャッシュ公式FAQでも説明されている通り、振込手数料はリクルート側が負担するため、利用者の負担はありません。
入金後は、Airペイ(またはじゃらんオンラインカード決済)での売上が発生するたびに、設定した引落率に基づいて精算が自動的に行われます。口座への振込金額から引落額が差し引かれる形ですので、利用者が自分で振込み操作を行う必要はありません。残高チェックも不要で、精算が完了するまで自動で処理されます。
エアキャッシュの確定申告・会計処理のポイント
エアキャッシュを利用した場合の確定申告や会計処理について不安を感じている方もいらっしゃるのではないでしょうか。エアキャッシュは「借入」ではなく「債権の譲渡」であるため、通常のローンとは異なる会計処理が必要です。
エアキャッシュの仕訳方法(借入ではなく債権譲渡)
エアキャッシュの会計処理は、一般的なファクタリングと同様の仕訳を行います。国税庁の指針や、税理士向けのQ&Aサイトでも取り上げられている内容ですが、基本的な仕訳の流れを簡潔にご紹介します。
たとえば、50万円を利用し、手数料が10万円、引落率40%のプランを選んだ場合、まず入金時には「普通預金 500,000円 / 前受金(または未払金) 600,000円」「売上債権売却損 100,000円 / (差額)」のような仕訳を行います。その後、Airペイの売上から引落が行われるたびに、引落額分の前受金を取り崩していく形になります。
ただし、具体的な仕訳方法は事業の形態や使用している会計ソフトによって異なる場合がありますので、不安な方は顧問税理士に相談されることをおすすめいたします。
手数料の勘定科目は「売上債権売却損」が一般的
エアキャッシュの手数料部分の勘定科目については、「売上債権売却損」として処理するのが一般的です。e-Gov法令検索に掲載されている会計基準の観点からも、ファクタリングの手数料は「債権の売却に伴う損失」として取り扱われます。
「支払利息」として処理するのは正確ではありません。なぜなら、エアキャッシュは借入ではなく債権の譲渡であり、手数料は利息ではないためです。この区分は税務申告にも影響しますので、正確な処理を心がけてください。また、確定申告書や決算書に記載する際も、「借入金」として計上するのではなく、ファクタリング取引として適切に処理する必要があります。
エアキャッシュの利用前に確認したいFAQ
エアキャッシュに関して、多くの方から寄せられる質問にお答えしていきます。
Q1. エアキャッシュは違法なサービスではないですか?
A: 公式サイトと利用規約で、ローン・借入とは異なる資金調達サービスとして説明されています。 一方、契約上の権利義務や対象債権は規約で定められるため、「法的に問題ない」と一般論だけで断定せず、Airキャッシュ利用規約と申込画面を確認してください。
Q2. エアキャッシュの招待はどうすれば届きますか?
A: 招待基準は公開されていません。 公式FAQでは、一定の取引があり、招待された店舗が申込み可能と案内されています。Airペイ等の利用実績があっても必ず招待されるとは限らないため、AirIDでログインして申込可能店舗の表示を確認してください。
Q3. 実際の手数料はどこで確認できますか?
A: AirIDでログインした申込画面に表示されます。 公式FAQでは、手数料は加盟店ごとに異なり、利用するプランに応じて決まると案内されています。0.5%〜は公式サイトの最低表示であり、自分の店舗に表示される手数料・引落総額・引落率を確認してから申込みましょう。
Q4. 売上からの精算で確認しておくことはありますか?
A: 対象決済・引落率・入金額を申込画面とFAQで確認してください。 公式FAQでは、対象決済売上から選択した引落率で精算し、各種決済手数料を差し引いた額が振り込まれると説明されています。取引先への通知の有無を一般論で断定せず、最新の利用規約や公式FAQを確認しましょう。
Q5. エアキャッシュが利用できない場合の代替手段は?
A: 一般的なファクタリング、ビジネスローン、公的融資などが選択肢になります。
即日で資金調達したい場合は2社間ファクタリングやビジネスローン、コストを抑えたい場合は日本政策金融公庫のマル経融資や信用保証協会付き融資がおすすめです。また、商工会議所の「マル経融資」の推薦を受けることで、低金利の融資を受けられる場合もあります。
Q6. 繰り返し利用しても大丈夫ですか?
A: 制度上は可能ですが、繰り返しの利用には注意が必要です。 エアキャッシュの精算が完了した後に再度申込みを行うことは可能です。ただし、ファクタリングの繰り返し利用は手数料負担の累積につながり、経営を圧迫するリスクがあります。繰り返し利用が必要な状況が続いている場合は、資金繰りの根本的な改善が必要なサインと捉え、専門家への相談を検討してください。
エアキャッシュの「やばい」を判断するチェックポイント
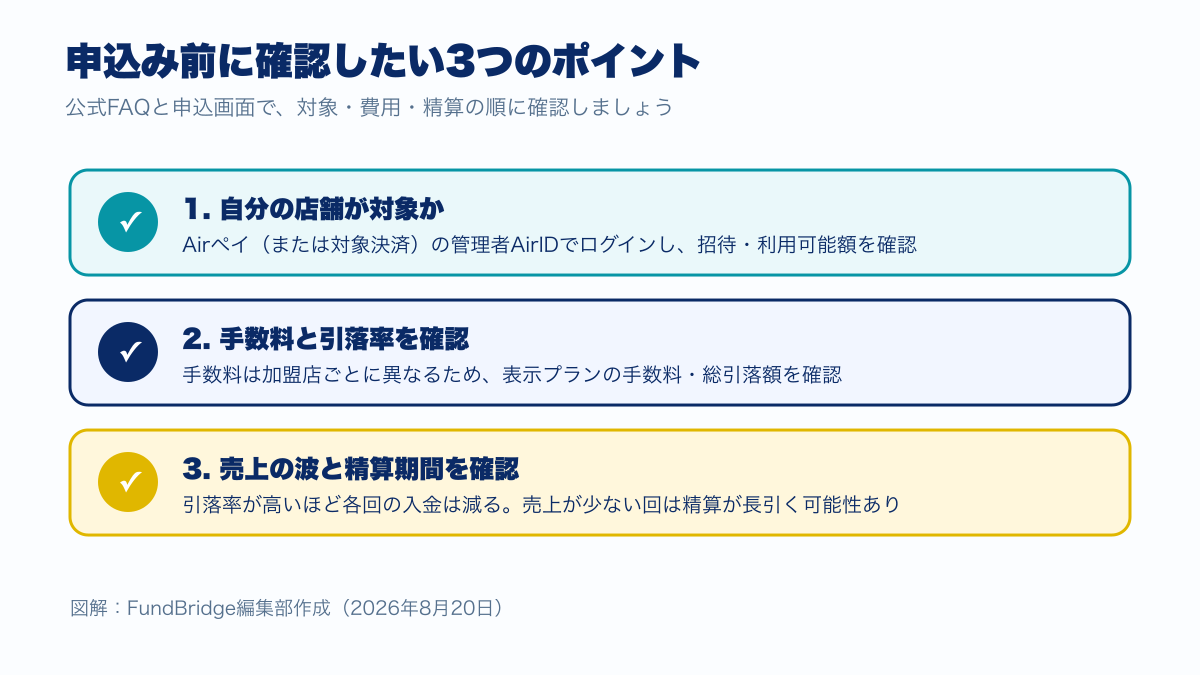
エアキャッシュは、招待された店舗がAirIDで申込み、将来の対象決済売上から定率で精算するサービスです。「危険かどうか」だけでなく、自店の売上と表示プランが資金繰りに合うかで判断してください。
- 対象:招待・管理者AirID・利用可能額が表示されているか
- 費用:0.5%〜ではなく、自分の画面に表示された手数料と総引落額で比較する
- 精算:引落率で各回の入金額が変わるため、繁閑期の売上を試算する
- 代替:招待がない場合は、請求書を使うファクタリングや公的融資も比較する
請求書を使う資金調達も含めて比較したい場合は、ファクタリングの仕組みと選び方を確認し、必要に応じてFundBridgeの無料一括見積もりで条件を比べてください。
参考:公式情報
エアキャッシュが使えない方・手数料を抑えたい方へ
エアキャッシュは招待制のため、利用できない方も少なくありません。また、手数料が想定より高いと感じた方もいらっしゃるでしょう。
そんな方には、請求書(売掛債権)を使う一般的なファクタリングも候補になります。手数料・入金スピード・審査条件は会社ごとに異なるため、公式情報と見積もりで比較してください。
PR
招待が届かない、または表示された条件が資金繰りに合わない場合は、売掛債権を早期に資金化する通常のファクタリングも比較対象になります。手数料・入金予定日・契約条件は、公式案内と見積もりで確認してください。
FundBridge(ファンドブリッジ)の無料一括見積もりなら、たった1分の入力で複数のファクタリング会社から見積もりが届きます。手数料やスピードを比較して、あなたに最適な1社を見つけてください。
この記事の監修者
FundBridge ファクタリングスペシャリスト
監修者 FundBridge編集部
※各コンテンツページは、FundBridge編集部が運営・記事制作を行っています。コンテンツページの詳細は、コンテンツ制作ポリシーをご覧ください。